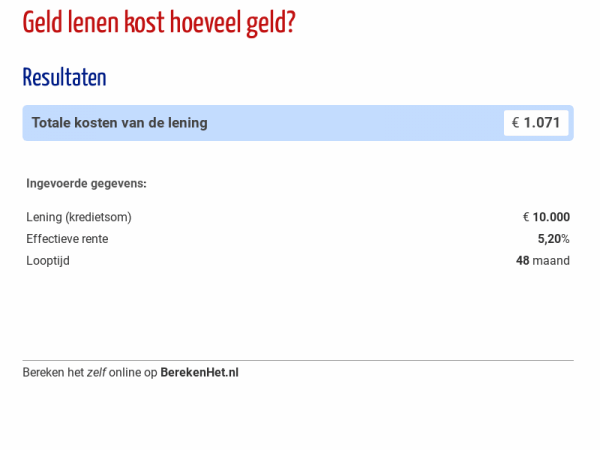
Kosten lening berekenen: zo krijgt u inzicht in de totale prijs
Een lening lijkt soms vooral om één bedrag te draaien: de maandelijkse aflossing. Toch vertelt dat bedrag niet het hele verhaal. De totale kosten van een lening bestaan meestal uit rente en eventuele bijkomende kosten. Door die vooraf te berekenen, kunt u aanbiedingen beter vergelijken en zien wat lenen u uiteindelijk kost.
Welke kosten horen bij een lening?
De belangrijkste kostenpost is de rente. U betaalt rente over het bedrag dat u nog niet hebt afgelost. In het begin is uw openstaande schuld hoger en betaalt u doorgaans meer rente. Naarmate u aflost, daalt de schuld en wordt het rentedeel kleiner.
Daarnaast kunnen er kosten of voorwaarden zijn die invloed hebben op de prijs. Controleer bijvoorbeeld of de aanbieder kosten rekent voor het afsluiten of beheren van de lening, en wat de voorwaarden zijn voor vervroegd aflossen. Kijk ook naar de gevolgen van een betalingsachterstand. De precieze afspraken staan in de offerte en de voorwaarden van de kredietverstrekker.
Let op het jaarlijks kostenpercentage
Het rentepercentage is belangrijk, maar niet altijd voldoende om leningen eerlijk te vergelijken. Het jaarlijks kostenpercentage (JKP) geeft de kosten van krediet weer als percentage per jaar en kan rekening houden met kosten die bij de lening horen. Vergelijk daarom niet alleen de rente, maar ook het JKP, de looptijd, het maandbedrag en het totale terug te betalen bedrag.
Zo berekent u de totale kosten
Een eenvoudige manier om de totale kosten te berekenen, is:
Totale terugbetaling − geleend bedrag = totale kosten
Als u bijvoorbeeld € 10.000 leent en over de hele looptijd € 12.150 terugbetaalt, bedragen de kosten in totaal € 2.150. Dat verschil bestaat voornamelijk uit rente en, als die van toepassing zijn, bijkomende kosten.
Bij een lening met vaste maandtermijnen bestaat iedere termijn doorgaans uit rente en aflossing. De maandlast kan gelijk blijven, terwijl de verhouding tussen rente en aflossing verandert. Vraag de kredietverstrekker om een aflossingsschema of gebruik een betrouwbare rekentool om het totale bedrag te controleren.
Rekenvoorbeeld: persoonlijke lening
Stel dat u € 10.000 leent voor 60 maanden tegen een vaste nominale rente van 7,9% per jaar. Bij een annuïtaire berekening komt het maandbedrag indicatief uit op ongeveer € 202. U betaalt dan over 60 maanden in totaal ongeveer € 12.135 terug. De kosten zijn in dit voorbeeld dus circa € 2.135.
Dit is een vereenvoudigd rekenvoorbeeld en geen persoonlijke offerte. Het bedrag kan afwijken door de manier waarop de aanbieder de rente berekent, afronding en eventuele bijkomende kosten. Controleer altijd de maandtermijn en het totaalbedrag in de offerte.
Welke gegevens hebt u nodig?
- Het bedrag dat u wilt lenen
- De rente of het JKP
- De looptijd in maanden
- Het maandbedrag
- Eventuele bijkomende kosten en voorwaarden
Een langere looptijd verlaagt vaak het maandbedrag, maar u betaalt meestal langer rente. Daardoor kunnen de totale kosten hoger uitvallen. Een kortere looptijd kan de totale rente beperken, maar vraagt om hogere maandlasten. Kies dus niet alleen op basis van het laagste maandbedrag.
Vaste of variabele rente
Bij een vaste rente staat het rentepercentage gedurende de afgesproken periode vast. Dat maakt de maandlasten meestal beter voorspelbaar. Bij een variabele rente kan het percentage veranderen. Daardoor kunnen ook uw maandlasten of de totale kosten wijzigen. Controleer bij een variabele rente hoe vaak de rente kan worden aangepast en wat dat voor uw lening betekent.
Zo vergelijkt u leningen verstandig
- Vergelijk het JKP en niet alleen de geadverteerde rente.
- Gebruik bij iedere aanbieder hetzelfde leenbedrag en dezelfde looptijd.
- Bekijk zowel het maandbedrag als het totale terug te betalen bedrag.
- Controleer de voorwaarden voor extra of vervroegd aflossen.
- Bereken of de maandlast binnen uw budget past, ook als uw situatie verandert.
Bij een doorlopend krediet kunnen de rente, looptijd en totale kosten anders uitpakken dan bij een persoonlijke lening. De schuld kan langer blijven bestaan als u opnieuw opgenomen bedragen gebruikt of minder aflost dan verwacht. Bekijk daarom goed welke kredietvorm u vergelijkt.
Bereken wat u echt kunt betalen
De kosten van een lening berekenen helpt u om aanbiedingen naast elkaar te leggen, maar het is net zo belangrijk om te bepalen welke maandlast verantwoord is. Houd rekening met vaste lasten, andere schulden en onverwachte uitgaven. Leen bij voorkeur niet meer dan nodig en controleer vóór ondertekening alle bedragen en voorwaarden in de offerte.
Door vooraf het leenbedrag, de looptijd, het JKP en de totale terugbetaling te bekijken, weet u beter waar u aan toe bent. Zo kunt u een lening kiezen die niet alleen betaalbaar lijkt per maand, maar ook past bij uw financiële situatie op de lange termijn.
6 Tips voor het Berekenen van de Kosten van een Lening
- Vergelijk het jaarlijkse kostenpercentage (JKP), niet alleen de rente.
- Tel afsluit- en administratiekosten mee.
- Controleer of de rente vast of variabel is.
- Bereken maandlasten met de looptijd erbij.
- Houd rekening met kosten voor vervroegd aflossen.
- Vergelijk de totale terugbetaling van meerdere aanbieders.
Vergelijk het jaarlijkse kostenpercentage (JKP), niet alleen de rente.
Vergelijk bij het kiezen van een lening het jaarlijks kostenpercentage (JKP) en niet alleen de rente. Het JKP geeft een vollediger beeld van de jaarlijkse kosten van het krediet, inclusief kosten die bij de lening horen. Daardoor kunt u aanbiedingen eerlijker naast elkaar leggen. Controleer ook of de looptijd en het leenbedrag hetzelfde zijn: een laag maandbedrag betekent niet automatisch dat de lening in totaal goedkoper is.
Tel afsluit- en administratiekosten mee.
Neem bij het berekenen van de totale kosten ook eventuele afsluit- en administratiekosten mee. Deze kosten kunnen boven op de rente komen en maken een lening duurder dan het maandbedrag op het eerste gezicht doet vermoeden. Controleer de offerte op eenmalige én terugkerende kosten en vergelijk het totale terug te betalen bedrag, zodat u een compleet beeld krijgt van wat de lening werkelijk kost.
Controleer of de rente vast of variabel is.
Controleer of de rente vast of variabel is voordat u een lening afsluit. Bij een vaste rente blijft het rentepercentage gedurende de afgesproken periode gelijk, waardoor uw maandlasten doorgaans voorspelbaar zijn. Een variabele rente kan veranderen, waardoor uw maandbedrag en de totale kosten kunnen stijgen of dalen. Neem dit verschil mee in uw berekening en bekijk in de voorwaarden hoe vaak de rente kan worden aangepast.
Bereken maandlasten met de looptijd erbij.
Bereken uw maandlasten altijd in combinatie met de looptijd. Een langere looptijd verlaagt vaak het bedrag dat u maandelijks betaalt, maar u betaalt doorgaans langer rente en daardoor mogelijk meer in totaal. Bij een kortere looptijd zijn de maandlasten meestal hoger, terwijl de totale rentekosten lager kunnen uitvallen. Vergelijk daarom niet alleen het maandbedrag, maar ook hoeveel u over de volledige looptijd terugbetaalt.
Houd rekening met kosten voor vervroegd aflossen.
Houd rekening met eventuele kosten voor vervroegd aflossen wanneer u de totale kosten van een lening berekent. Extra aflossen kan de looptijd verkorten en u mogelijk rente besparen, maar sommige kredietverstrekkers rekenen hiervoor een vergoeding of hanteren specifieke voorwaarden. Controleer daarom uw leningsovereenkomst en vraag de aanbieder welke kosten gelden voordat u besluit eerder af te lossen.
Vergelijk de totale terugbetaling van meerdere aanbieders.
Vergelijk bij meerdere aanbieders niet alleen de rente of het maandbedrag, maar vooral het totale bedrag dat u gedurende de hele looptijd terugbetaalt. Gebruik voor een eerlijke vergelijking hetzelfde leenbedrag en dezelfde looptijd, en controleer of eventuele bijkomende kosten zijn meegenomen. Zo ziet u welke lening uiteindelijk het voordeligst is.


Geef een reactie