Hypotheeklasten: waar bestaan ze uit?
Een hypotheek maakt het mogelijk om een woning te kopen zonder de volledige koopsom zelf te betalen. Daar staat tegenover dat u elke maand hypotheeklasten betaalt. Die bestaan niet alleen uit de aflossing en rente: ook andere woonkosten spelen mee. Een goed overzicht helpt u bepalen of een woning nu én op langere termijn bij uw budget past.
Bruto en netto hypotheeklasten
De bruto hypotheeklasten zijn de bedragen die u aan uw hypotheekverstrekker betaalt, vóór eventuele belastingvoordelen. Meestal gaat het om rente en aflossing. De netto hypotheeklasten zijn de lasten nadat rekening is gehouden met eventuele fiscale gevolgen, zoals hypotheekrenteaftrek.
Het verschil tussen bruto en netto is afhankelijk van uw persoonlijke situatie en de geldende belastingregels. Bovendien kunnen fiscale voordelen veranderen. Gebruik netto bedragen daarom niet als enige basis voor uw begroting en controleer uw situatie bij een belastingadviseur of financieel adviseur.
Waaruit bestaan de maandelijkse hypotheeklasten?
- Hypotheekrente: de vergoeding die u betaalt voor het geleende bedrag. De rente en de rentevaste periode beïnvloeden hoeveel u maandelijks betaalt.
- Aflossing: het deel waarmee u de hypotheekschuld terugbetaalt. Hoeveel u aflost, hangt onder meer af van de hypotheekvorm.
- Eventuele kosten van de hypotheek: denk bijvoorbeeld aan advies-, taxatie- of notariskosten. Dit zijn vaak eenmalige kosten, maar sommige financiële producten kunnen doorlopende kosten hebben.
Bij een annuïteitenhypotheek blijft het bruto maandbedrag voor rente en aflossing tijdens de rentevaste periode doorgaans gelijk, als de rente niet verandert. In het begin bestaat dat bedrag vooral uit rente; later wordt het aflossingsdeel groter.
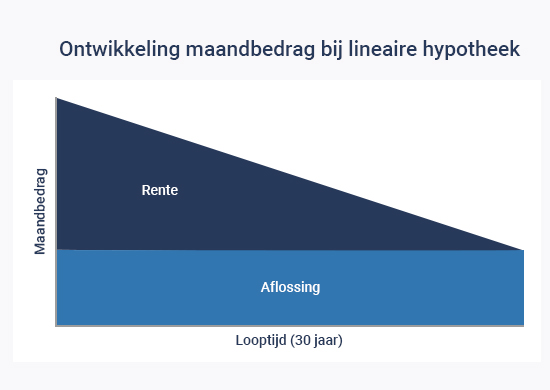
Bij een lineaire hypotheek lost u elke maand een vast bedrag af. Daardoor daalt de hypotheekschuld sneller en nemen de rentelasten meestal geleidelijk af. De totale maandlasten zijn in het begin hoger en dalen na verloop van tijd.
Bij een aflossingsvrije hypotheek betaalt u tijdens de looptijd doorgaans rente, maar lost u de lening niet automatisch af. Daardoor kan de maandlast aanvankelijk lager zijn, terwijl de schuld blijft staan. Controleer goed hoe en wanneer u de hypotheek uiteindelijk terugbetaalt.
Vergeet de overige woonlasten niet
De hypotheekbetaling is maar een deel van de totale kosten van een woning. Houd ook rekening met:
- gemeentelijke belastingen en waterschapslasten;
- verzekeringen, zoals een opstalverzekering;
- onderhoud en eventuele verbouwingen;
- energiekosten en water;
- servicekosten of een bijdrage aan de vereniging van eigenaren (VvE), als dat van toepassing is.
Deze kosten kunnen per woning sterk verschillen. Een oudere woning kan bijvoorbeeld meer onderhoud vragen, terwijl de energiekosten afhangen van onder meer isolatie, het verwarmingssysteem en uw energieverbruik.
Wat beïnvloedt uw hypotheeklasten?
De hoogte van uw lasten hangt onder andere af van het geleende bedrag, de hypotheekrente, de looptijd en de gekozen hypotheekvorm. Ook uw inkomen, eventuele andere schulden en de waarde van de woning kunnen een rol spelen bij hoeveel u kunt lenen en tegen welke voorwaarden.
Een rentevaste periode geeft voor die periode meer zekerheid over uw rente. Na afloop kan de rente veranderen, waardoor ook uw maandlasten kunnen stijgen of dalen. Denk daarom niet alleen aan de lasten van vandaag, maar ook aan wat er kan gebeuren als uw rente opnieuw wordt vastgesteld.
Zo krijgt u grip op uw maandlasten
- Maak een volledig overzicht. Tel hypotheeklasten, vaste woonkosten en een realistische reservering voor onderhoud bij elkaar op.
- Houd ruimte over. Zorg dat uw begroting niet volledig leunt op een verwacht belastingvoordeel of een optimistische inschatting van uw uitgaven.
- Reken verschillende scenario’s door. Bekijk wat een hogere rente, lager inkomen of onverwachte reparatie voor uw budget zou betekenen.
- Vergelijk hypotheekvormen en voorwaarden. Kijk niet alleen naar de laagste maandlast, maar ook naar de totale kosten, risico’s en manier waarop u de schuld aflost.
- Vraag om passend advies. Een hypotheekadviseur kan uw persoonlijke situatie en de actuele voorwaarden met u bespreken.
Tot slot
Hypotheeklasten zijn meer dan het bedrag dat maandelijks naar de hypotheekverstrekker gaat. Door ook rekening te houden met belastingen, verzekeringen, onderhoud en mogelijke veranderingen in de rente krijgt u een realistischer beeld van de kosten van een woning. Zo kunt u een hypotheek kiezen die niet alleen vandaag betaalbaar is, maar ook bij uw financiële plannen op langere termijn past.
Dit artikel is algemene informatie en geen persoonlijk financieel of fiscaal advies. Regels en voorwaarden kunnen veranderen.
6 tips om je hypotheeklasten onder controle te houden
- Vergelijk hypotheekrentes bij meerdere aanbieders.
- Kies maandlasten die passen bij je budget.
- Houd rekening met belastingen en verzekeringen.
- Reserveer geld voor onderhoud en onverwachte kosten.
- Controleer de voorwaarden voor extra aflossen.
- Bereken wat hogere rente doet met je maandlasten.
Vergelijk hypotheekrentes bij meerdere aanbieders.
Vergelijk hypotheekrentes bij meerdere aanbieders voordat u een keuze maakt. Zelfs een klein renteverschil kan gedurende de looptijd invloed hebben op uw maandlasten en de totale kosten van uw hypotheek. Kijk daarbij niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden en eventuele bijkomende kosten. Zo kunt u aanbiedingen beter beoordelen en een hypotheek kiezen die past bij uw financiële situatie.
Kies maandlasten die passen bij je budget.
Kies maandlasten die passen bij je budget en laat voldoende ruimte over voor andere vaste kosten, boodschappen, sparen en onverwachte uitgaven. Kijk daarbij niet alleen naar wat je vandaag kunt betalen, maar ook naar mogelijke veranderingen in je inkomen, rente of woonkosten. Zo voorkom je dat je hypotheek een te grote druk op je financiën legt.
Houd rekening met belastingen en verzekeringen.
Houd bij het berekenen van uw hypotheeklasten ook rekening met belastingen en verzekeringen. Denk aan gemeentelijke belastingen, waterschapslasten en een opstalverzekering; bij een appartement betaalt u mogelijk ook servicekosten aan de VvE. Deze uitgaven komen boven op uw maandelijkse hypotheekbetaling en verschillen per woning en gemeente. Neem ze daarom mee in uw begroting, zodat u een realistisch beeld krijgt van de totale woonlasten.
Reserveer geld voor onderhoud en onverwachte kosten.
Houd naast uw hypotheeklasten ook geld apart voor onderhoud en onverwachte kosten. Denk aan een lekkage, een kapotte cv-ketel of noodzakelijk schilderwerk: zulke uitgaven kunnen flink oplopen en komen vaak ongelegen. Door maandelijks een bedrag te reserveren, voorkomt u dat u hiervoor direct moet lenen of uw andere financiële plannen moet aanpassen.
Controleer de voorwaarden voor extra aflossen.
Controleer voordat u extra aflost de voorwaarden van uw hypotheek. Vaak mag u jaarlijks een deel van de oorspronkelijke lening boetevrij aflossen, maar de grens en regels verschillen per geldverstrekker en hypotheekvorm. Lost u meer af dan is toegestaan, dan kan er een vergoeding in rekening worden gebracht. Bekijk ook wat extra aflossen betekent voor uw maandlasten, hypotheekrenteaftrek en financiële buffer, of vraag uw hypotheekadviseur om uitleg.
Bereken wat hogere rente doet met je maandlasten.
Bereken wat een hogere rente met je maandlasten doet voordat je een hypotheek afsluit. Reken bijvoorbeeld door hoeveel je betaalt als de rente bij het aflopen van je rentevaste periode één of twee procentpunt hoger ligt. Zo zie je of je budget voldoende ruimte biedt voor een stijging en voorkom je dat je alleen uitgaat van de maandlasten van nu.


Geef een reactie