Bedrijfshypotheek berekenen: waar moet u op letten?
Een bedrijfspand kopen is een grote investering. Voordat u een pand bezichtigt of een bod uitbrengt, wilt u waarschijnlijk weten hoeveel u kunt lenen en welke maandlasten daarbij horen. Met een berekening van uw bedrijfshypotheek krijgt u een eerste beeld van de financiering. De uiteindelijke mogelijkheden hangen onder meer af van uw onderneming, het pand en de voorwaarden van de geldverstrekker.
Wat is een bedrijfshypotheek?
Een bedrijfshypotheek is een zakelijke lening voor de aankoop, verbouwing of herfinanciering van een bedrijfspand. Het pand dient meestal als onderpand. Een bedrijfshypotheek is iets anders dan een gewone hypotheek voor een woning: de beoordeling en voorwaarden zijn afgestemd op zakelijke inkomsten, het type pand en het doel van de financiering.
U kunt een bedrijfshypotheek bijvoorbeeld gebruiken voor een kantoor, winkel, praktijkruimte, werkplaats of bedrijfsgebouw. Soms financiert een ondernemer het pand via een bv; in andere gevallen koopt een eenmanszaak of vof het pand. De gekozen constructie kan gevolgen hebben voor belasting en aansprakelijkheid. Laat u hierover adviseren door een financieel of fiscaal deskundige.
Hoe kunt u een bedrijfshypotheek berekenen?
Voor een eerste berekening heeft u meestal gegevens nodig over de aankoop en uw onderneming. Denk aan:
- de koopprijs van het bedrijfspand;
- eventuele kosten voor verbouwing, verduurzaming of inrichting;
- de beschikbare eigen middelen;
- de jaarcijfers en financiële vooruitzichten van uw onderneming;
- de verwachte rente, looptijd en aflossingsvorm;
- de getaxeerde waarde en het gebruik van het pand.
Een eenvoudige eerste stap is het bedrag te bepalen dat u wilt lenen: de investering in het pand en eventuele werkzaamheden, minus uw eigen inbreng. Dit bedrag is niet automatisch volledig financierbaar. Een geldverstrekker beoordeelt hoeveel van de waarde van het pand kan worden gefinancierd én of uw onderneming de lasten naar verwachting kan dragen.
Welke factoren bepalen hoeveel u kunt lenen?
De waarde en het type pand
De geldverstrekker kijkt doorgaans naar een taxatie en naar de verkoopbaarheid van het pand. Een courant kantoor- of winkelpand kan anders worden beoordeeld dan een gespecialiseerd gebouw dat lastig aan een andere gebruiker te verhuren of verkopen is. Ook de staat, locatie en bestemming spelen mee.
De financiële situatie van uw onderneming
Uw omzet alleen zegt niet genoeg. De geldverstrekker kijkt onder andere naar winst, beschikbare kasstroom, bestaande leningen en de verwachtingen voor de komende jaren. De maandelijkse of jaarlijkse hypotheeklasten moeten passen bij de financiële draagkracht van uw bedrijf.
Uw eigen inbreng
Bij een zakelijke vastgoedfinanciering wordt vaak een deel van de investering uit eigen middelen betaald. Hoeveel eigen geld nodig is, verschilt per geldverstrekker en situatie. Houd naast de koopsom ook rekening met bijkomende kosten en eventuele investeringen na aankoop.
Rente, looptijd en aflossing
De rente en looptijd bepalen voor een groot deel uw lasten. Bij een annuïtaire lening betaalt u doorgaans een vast bedrag per maand, waarbij de verhouding tussen rente en aflossing verandert. Bij een lineaire lening lost u periodiek een vast bedrag af, waardoor de lasten meestal geleidelijk dalen. Een aflossingsvrije periode kan de lasten aanvankelijk verlagen, maar de lening blijft dan langer openstaan en kan andere voorwaarden hebben.
Rekenvoorbeeld van maandlasten
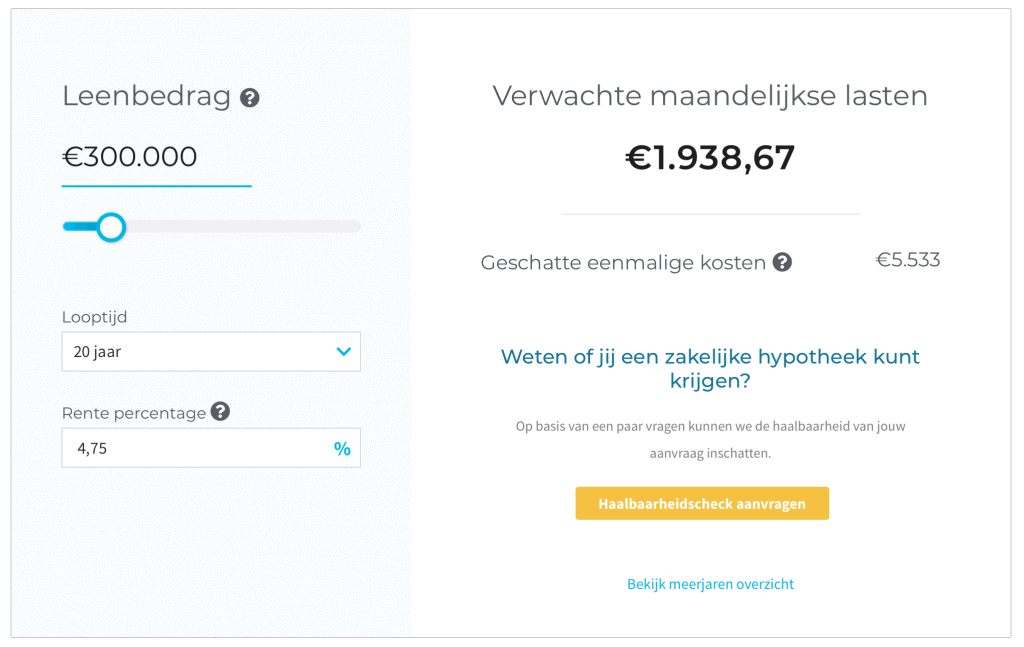
Stel dat u € 300.000 leent met een looptijd van 20 jaar en een rente van 6% per jaar. Bij een annuïtaire aflossing komt de bruto maandtermijn in dit vereenvoudigde voorbeeld uit op ongeveer € 2.150. Dit is alleen een indicatie. De werkelijke maandlasten kunnen afwijken door de rentevastperiode, afsluitkosten, aflossingsvoorwaarden en andere afspraken. Ook onderhoud, verzekeringen, belastingen en servicekosten zijn niet in dit bedrag opgenomen.
Vergeet de bijkomende kosten niet
Bij het berekenen van uw financieringsbehoefte is het verstandig om verder te kijken dan de koopsom. Mogelijke bijkomende posten zijn onder meer:
- notaris- en taxatiekosten;
- advies- en afsluitkosten;
- overdrachtsbelasting, indien van toepassing;
- bouwkundige keuring of juridisch onderzoek;
- verbouwing, verduurzaming en inrichting;
- onderhoud, verzekeringen en lokale heffingen.
Welke kosten van toepassing zijn en hoe deze fiscaal worden behandeld, hangt af van uw situatie. Controleer dit vooraf met uw adviseur.
Bedrijfspand voor eigen gebruik of verhuur
Een pand waarin uw eigen onderneming werkt, wordt mogelijk anders beoordeeld dan een pand dat u koopt om te verhuren. Bij verhuur kunnen bijvoorbeeld de huurinkomsten, leegstandsrisico’s en kwaliteit van huurcontracten een rol spelen. Bij eigen gebruik kijkt de financier ook naar de bedrijfsactiviteiten en de mate waarin het pand bij uw onderneming past.
Zo maakt u een bruikbare berekening
- Breng de totale investering in kaart. Neem de koopsom, bijkomende kosten en eventuele verbouwing mee.
- Bepaal uw eigen inbreng. Houd voldoende financiële ruimte over voor de dagelijkse bedrijfsvoering en onverwachte uitgaven.
- Verzamel uw cijfers. Denk aan recente jaarrekeningen, tussentijdse cijfers, prognoses en informatie over bestaande financieringen.
- Vergelijk meerdere scenario’s. Bekijk wat een andere rente, looptijd of aflossingsvorm doet met uw maandlasten.
- Laat de uitkomst toetsen. Een online berekening is een eerste indicatie; een financier of adviseur kan uw situatie en het pand beoordelen.
Veelgestelde vragen over een bedrijfshypotheek berekenen
Kan ik een bedrijfshypotheek online berekenen?
Met een rekentool kunt u een indicatie krijgen van het leenbedrag of de maandlasten. De uitkomst is geen definitief aanbod. Voor een beoordeling zijn onder meer uw bedrijfsgegevens, de waarde van het pand en de voorwaarden van de financier nodig.
Hoeveel eigen geld heb ik nodig?
Dat verschilt per aanvraag. Het hangt onder andere af van de waarde en het type pand, de financiële positie van uw onderneming en het beleid van de geldverstrekker. Vraag daarom niet alleen naar het maximale leenbedrag, maar ook naar de totale benodigde investering en de bijkomende kosten.
Kan een startende ondernemer een bedrijfshypotheek krijgen?
Dat kan soms, maar de beoordeling kan uitdagender zijn als er weinig bedrijfsresultaten beschikbaar zijn. Een goed onderbouwd ondernemingsplan, realistische prognoses, eigen middelen en relevante ervaring kunnen helpen bij de beoordeling. De voorwaarden verschillen per financier.
Bereken zorgvuldig en vergelijk de voorwaarden
Een bedrijfshypotheek berekenen begint met inzicht in de totale investering, de beschikbare eigen middelen en de financiële ruimte van uw onderneming. Kijk niet alleen naar het maximale leenbedrag, maar ook naar de betaalbaarheid van de maandlasten en de risico’s bij veranderingen in omzet of rente. Met een eerste berekening en professioneel advies kunt u beter beoordelen welke financiering bij uw bedrijf en het beoogde pand past.
7 Tips voor het Berekenen van een Bedrijfshypotheek
- Bepaal hoeveel eigen geld je kunt inbrengen.
- Bereken je maandlasten op basis van rente en looptijd.
- Neem advies-, taxatie- en notariskosten mee.
- Controleer of de lening past bij je cashflow.
- Vergelijk vaste en variabele rentetarieven.
- Laat de marktwaarde van het pand taxeren.
- Vraag meerdere geldverstrekkers om een offerte.
Bepaal hoeveel eigen geld je kunt inbrengen.
Bepaal hoeveel eigen geld je kunt inbrengen. Een grotere eigen inbreng kan betekenen dat je minder hoeft te lenen en lagere maandlasten hebt. Kijk wel verder dan je spaarsaldo: houd voldoende financiële ruimte over voor bijkomende kosten, onverwachte uitgaven en de dagelijkse bedrijfsvoering. Zo voorkom je dat de aankoop van het pand je zakelijke buffer te veel verkleint.
Bereken je maandlasten op basis van rente en looptijd.
Bereken je maandlasten op basis van de rente en looptijd van de bedrijfshypotheek. Een hogere rente of kortere looptijd betekent doorgaans hogere maandlasten, terwijl een langere looptijd de maandelijkse betaling kan verlagen maar de totale rentekosten kan verhogen. Vergelijk daarom verschillende scenario’s en houd ook rekening met bijkomende kosten, zoals onderhoud, verzekeringen en belastingen.
Neem advies-, taxatie- en notariskosten mee.
Neem bij het berekenen van uw bedrijfshypotheek ook de bijkomende kosten mee. Denk aan advieskosten, de taxatie van het pand en notariskosten. Deze uitgaven komen boven op de koopsom en kunnen uw totale financieringsbehoefte flink verhogen. Door ze vooraf mee te rekenen, krijgt u een realistischer beeld van hoeveel eigen geld u nodig heeft en voorkomt u financiële verrassingen tijdens de aankoop.
Controleer of de lening past bij je cashflow.
Controleer of de lening past bij je cashflow. Kijk niet alleen naar de verwachte maandlasten, maar ook naar het geld dat je onderneming nodig heeft voor salarissen, voorraad, belastingen en andere vaste kosten. Maak daarnaast een realistische inschatting van rustigere periodes en onverwachte uitgaven. Zo voorkom je dat de bedrijfshypotheek je dagelijkse bedrijfsvoering onder druk zet.
Vergelijk vaste en variabele rentetarieven.
Vergelijk bij het berekenen van uw bedrijfshypotheek vaste en variabele rentetarieven. Met een vaste rente weet u gedurende de afgesproken rentevaste periode waar u aan toe bent en blijven uw rentelasten voorspelbaar. Een variabele rente kan veranderen: die kan dalen, maar ook stijgen, waardoor uw maandlasten onzeker zijn. Vergelijk daarom niet alleen de rente van vandaag, maar ook de voorwaarden, de rentevaste periode en of uw onderneming eventuele rentestijgingen kan opvangen.
Laat de marktwaarde van het pand taxeren.
Laat de marktwaarde van het bedrijfspand taxeren door een onafhankelijke, erkende taxateur. De geldverstrekker gebruikt het taxatierapport om de waarde en financierbaarheid van het pand te beoordelen; die waarde kan afwijken van de vraagprijs of het bedrag dat u ervoor betaalt. Een actuele taxatie geeft u daarom een realistischer uitgangspunt bij het berekenen van uw bedrijfshypotheek en de benodigde eigen inbreng.
Vraag meerdere geldverstrekkers om een offerte.
Vraag meerdere geldverstrekkers om een offerte wanneer u een bedrijfshypotheek berekent. Rentes, afsluitkosten, looptijden en voorwaarden kunnen flink verschillen, dus vergelijk niet alleen de maandlasten maar ook de totale kosten en mogelijkheden voor extra aflossen. Zo krijgt u een beter beeld van welke financiering past bij uw onderneming en het bedrijfspand.


Geef een reactie