Lening voor woning berekenen: waar moet u op letten?
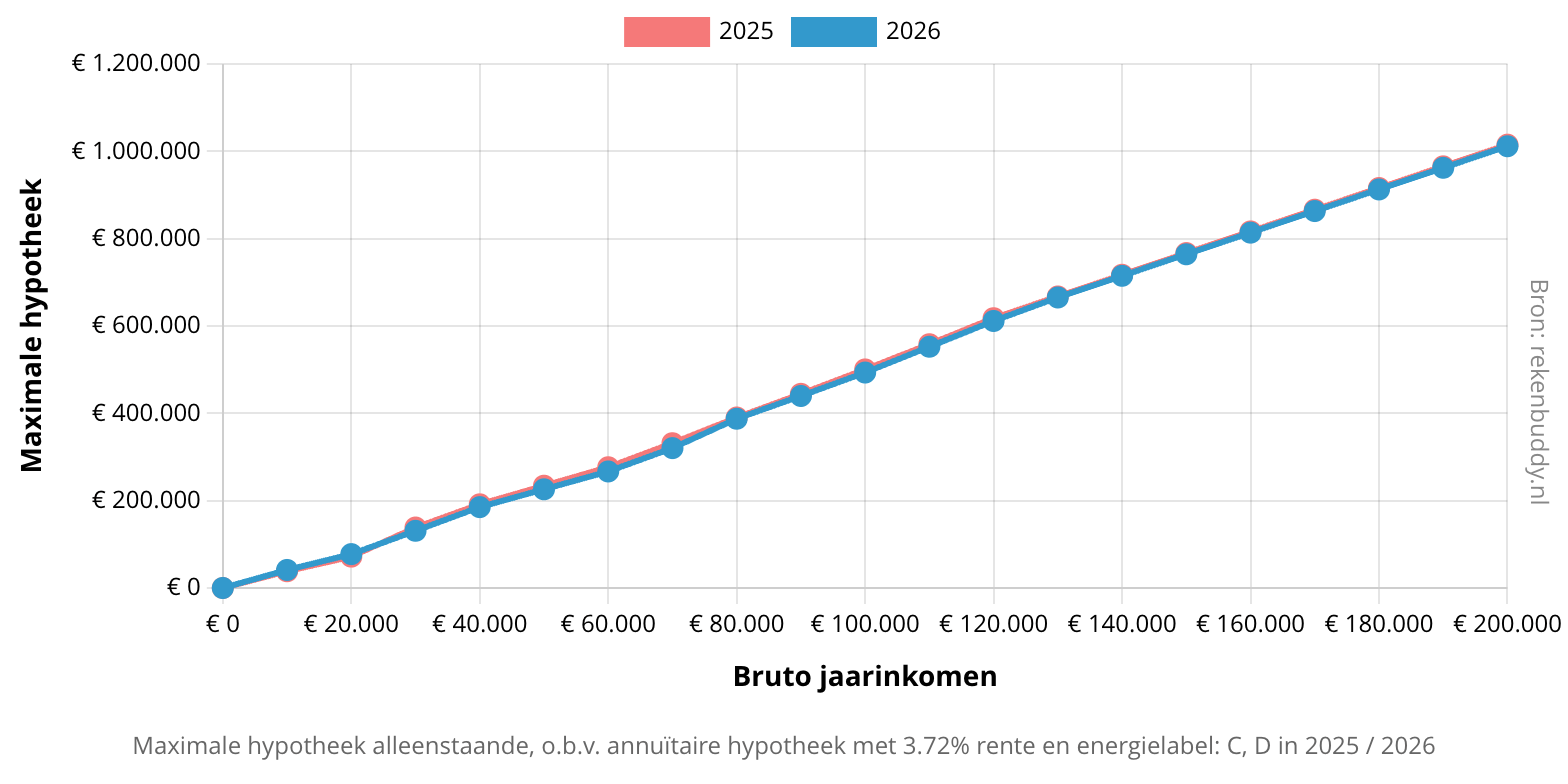
Een woning kopen begint vaak met dezelfde vraag: hoeveel kunt u lenen? Door uw lening voor een woning vooraf te berekenen, krijgt u een eerste indruk van uw mogelijkheden en de bijbehorende maandlasten. Een berekening is geen definitieve offerte, maar helpt u wel om uw budget en zoektocht naar een huis beter af te stemmen.
Wat bepaalt hoeveel u kunt lenen?
Het bedrag dat u kunt lenen hangt af van verschillende factoren. Geldverstrekkers beoordelen onder meer:
- Uw inkomen: het inkomen van u en een eventuele partner speelt een belangrijke rol.
- Uw financiële verplichtingen: bijvoorbeeld studieschulden, persoonlijke leningen, private lease en creditcardschulden.
- De rente en rentevaste periode: deze beïnvloeden de maandlasten en kunnen ook van invloed zijn op de maximale lening.
- De woningwaarde: de woning dient doorgaans als onderpand voor de hypotheek.
- Uw eigen geld: spaargeld kan nodig zijn voor kosten rond de aankoop en kan helpen om minder te lenen.
De regels en voorwaarden kunnen veranderen en verschillen per geldverstrekker. Daarom geeft een online berekening vooral een indicatie.
Uw maandlasten berekenen
De hoogte van uw lening vertelt niet het hele verhaal. Het is minstens zo belangrijk om te berekenen hoeveel u elke maand betaalt en of dat bedrag past bij uw inkomsten en uitgaven. De maandlast hangt onder andere af van het leenbedrag, de rente, de looptijd en de hypotheekvorm.
Bij een annuïtaire hypotheek betaalt u tijdens de rentevaste periode doorgaans een gelijk bruto maandbedrag, zolang de rente niet verandert. In het begin bestaat dat bedrag voor een groter deel uit rente; later lost u steeds meer af. Bij een lineaire hypotheek lost u elke maand een vast bedrag af. De totale maandlast begint daardoor hoger en neemt doorgaans geleidelijk af.
Houd ook rekening met woonlasten die niet in de hypotheekbetaling zitten, zoals gemeentelijke belastingen, verzekeringen, onderhoud, energiekosten en eventuele bijdragen aan een vereniging van eigenaars. Het bedrag dat u kunt lenen is dus niet automatisch het bedrag dat comfortabel bij uw situatie past.
Een voorbeeldberekening
Stel dat u een hypotheek wilt berekenen van € 300.000 met een annuïtaire aflossing en een looptijd van 30 jaar. De bruto maandlast wordt vooral bepaald door de rente. Bij een hogere rente valt de maandlast hoger uit; bij een lagere rente juist lager. Dit voorbeeld is bedoeld om het effect van de rente te laten zien en is geen persoonlijke berekening of aanbod.
Uw netto maandlast kan afwijken van de bruto maandlast. Die hangt onder meer af van uw persoonlijke en fiscale situatie. Laat daarom altijd controleren welke bedragen voor u gelden.
Vergeet de kosten rond het kopen van een woning niet
Bij de aankoop kunnen naast de woningprijs ook andere kosten komen kijken. Denk bijvoorbeeld aan notariskosten, taxatiekosten, advies- of bemiddelingskosten en eventuele kosten voor een bouwkundige keuring. Welke kosten van toepassing zijn, verschilt per situatie.
U kunt doorgaans niet alle bijkomende aankoopkosten zomaar meefinancieren. Het is daarom verstandig om vooraf te bepalen hoeveel eigen geld u beschikbaar heeft en een buffer over te houden voor onverwachte uitgaven en toekomstig onderhoud.
Zo maakt u een eerste berekening
- Verzamel gegevens over uw bruto jaarinkomen en dat van een eventuele partner.
- Breng bestaande leningen, schulden en andere financiële verplichtingen in kaart.
- Kies een indicatieve rente, rentevaste periode, looptijd en hypotheekvorm.
- Bereken zowel uw mogelijke leenbedrag als de verwachte maandlasten.
- Tel overige woon- en aankoopkosten mee en bepaal hoeveel eigen geld u nodig heeft.
- Laat de uitkomst toetsen door een hypotheekadviseur of geldverstrekker voordat u financiële verplichtingen aangaat.
Een berekening is een startpunt
Een lening voor een woning berekenen geeft inzicht, maar de uiteindelijke mogelijkheden hangen af van uw complete financiële situatie en de voorwaarden die op dat moment gelden. Vergelijk daarom niet alleen het maximale leenbedrag, maar ook de maandlasten, de totale kosten en de ruimte die u overhoudt voor andere doelen.
Met een realistisch budget en deskundig advies kunt u gerichter zoeken naar een woning die niet alleen betaalbaar is bij de aankoop, maar ook op langere termijn bij uw leven past.
Veelgestelde vragen over het berekenen van een lening voor een woning
- Hoe bereken ik hoeveel ik kan lenen voor een woning?
- Welke gegevens heb ik nodig om mijn maximale lening voor een woning te berekenen?
- Hoe beïnvloeden mijn inkomen en bestaande schulden hoeveel ik kan lenen?
- Hoe bereken ik de maandlasten van een lening voor een woning?
- Kan ik de kosten koper meefinancieren in mijn lening voor een woning?
- Is een online berekening van mijn lening voor een woning betrouwbaar?
Hoe bereken ik hoeveel ik kan lenen voor een woning?
U kunt een eerste indicatie krijgen door uw bruto jaarinkomen, eventuele inkomen van uw partner, bestaande schulden en andere financiële verplichtingen in te voeren in een rekentool voor een hypotheek. Ook de hypotheekrente, rentevaste periode en looptijd spelen mee. De uitkomst is slechts een schatting: hoeveel u uiteindelijk kunt lenen, hangt af van uw persoonlijke situatie, de geldverstrekker en de geldende voorwaarden. Houd daarnaast rekening met bijkomende woon- en aankoopkosten en laat uw mogelijkheden controleren door een hypotheekadviseur of geldverstrekker.
Welke gegevens heb ik nodig om mijn maximale lening voor een woning te berekenen?
Om uw maximale lening voor een woning te berekenen, hebt u meestal gegevens nodig over uw bruto jaarinkomen en dat van een eventuele partner, uw dienstverband en eventuele andere inkomsten. Houd ook informatie bij de hand over uw financiële verplichtingen, zoals studieschulden, persoonlijke leningen, alimentatie of private lease. Daarnaast kunnen de gewenste rentevaste periode, hypotheekvorm, looptijd en eventuele eigen middelen van belang zijn. Met deze gegevens krijgt u een eerste indicatie; een geldverstrekker of hypotheekadviseur beoordeelt uw persoonlijke situatie voor een definitieve berekening.
Hoe beïnvloeden mijn inkomen en bestaande schulden hoeveel ik kan lenen?
Uw inkomen bepaalt voor een belangrijk deel hoeveel u verantwoord kunt lenen: hoe hoger en stabieler uw inkomen, hoe meer ruimte er meestal is voor maandelijkse hypotheeklasten. Geldverstrekkers kijken ook naar bestaande financiële verplichtingen, zoals persoonlijke leningen, studieschulden, creditcardschulden en private lease. Die lasten verminderen het bedrag dat u beschikbaar heeft voor uw woninglening en kunnen daardoor uw maximale leenbedrag verlagen. De precieze berekening hangt af van uw persoonlijke situatie en de actuele regels; een adviseur of geldverstrekker kan uw mogelijkheden nauwkeurig beoordelen.
Hoe bereken ik de maandlasten van een lening voor een woning?
U kunt de maandlasten van een lening voor een woning berekenen aan de hand van het leenbedrag, de rente, de looptijd en de hypotheekvorm. Bij een annuïtaire hypotheek betaalt u meestal een vast bruto maandbedrag zolang de rente gelijk blijft; bij een lineaire hypotheek dalen de maandlasten doorgaans geleidelijk. Gebruik een online rekentool voor een eerste indicatie en neem ook bijkomende woonkosten mee, zoals verzekeringen, belastingen, onderhoud en energie. De uitkomst is geen persoonlijk aanbod: uw exacte maandlasten hangen af van uw situatie en de voorwaarden van de geldverstrekker.
Kan ik de kosten koper meefinancieren in mijn lening voor een woning?
In de meeste gevallen kunt u de kosten koper niet volledig meefinancieren in uw lening voor een woning. In Nederland mag een hypotheek doorgaans niet hoger zijn dan 100% van de marktwaarde van de woning. Kosten zoals notariskosten, taxatiekosten en overdrachtsbelasting betaalt u daarom meestal met eigen geld. Hoeveel eigen geld u nodig heeft, hangt af van uw situatie en de woning. Laat uw financiële mogelijkheden vooraf controleren door een hypotheekadviseur of geldverstrekker.
Is een online berekening van mijn lening voor een woning betrouwbaar?
Een online berekening geeft u snel een eerste indicatie van hoeveel u mogelijk kunt lenen en wat uw maandlasten ongeveer kunnen zijn. De uitkomst is echter geen garantie of hypotheekofferte: persoonlijke omstandigheden, zoals uw inkomen, schulden, rente, hypotheekvorm en de actuele voorwaarden van geldverstrekkers, kunnen het uiteindelijke bedrag beïnvloeden. Gebruik de berekening daarom als startpunt en laat uw situatie controleren door een hypotheekadviseur of geldverstrekker.


Geef een reactie