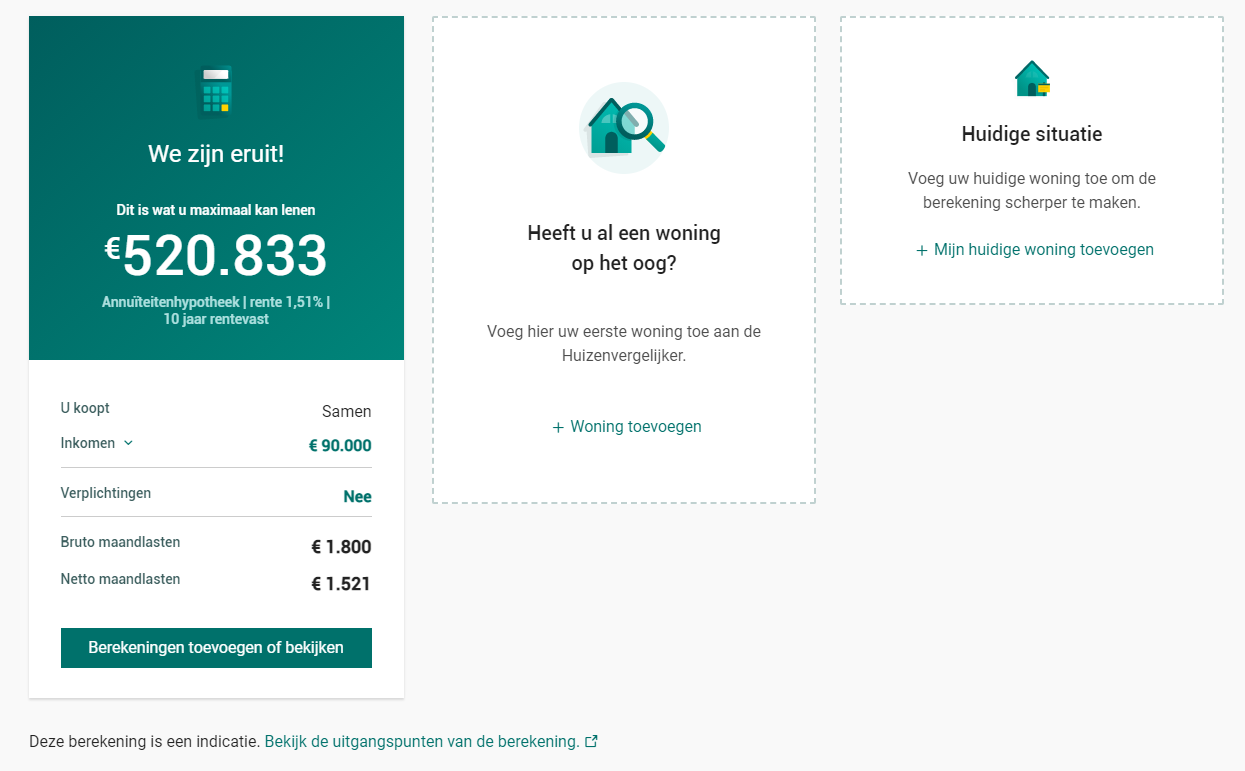
Mijn maximale hypotheek: hoeveel kan ik lenen?
Wie een huis wil kopen, vraagt zich vaak af: “Wat is mijn maximale hypotheek?” Het antwoord hangt niet alleen af van je inkomen. Ook eventuele schulden, de hypotheekrente, de woningwaarde en je persoonlijke situatie spelen mee. Een online berekening geeft een eerste indicatie; voor een betrouwbare berekening is een beoordeling van je volledige financiële situatie nodig.
Waarvan hangt je maximale hypotheek af?
Een hypotheekverstrekker kijkt naar hoeveel je verantwoord kunt lenen en naar de waarde van de woning. De belangrijkste factoren zijn:
- Je inkomen: meestal wordt gekeken naar je bruto jaarinkomen. Ook inkomen uit bijvoorbeeld een bonus, overwerk of een tweede baan kan soms meetellen, afhankelijk van hoe vast en aantoonbaar het is.
- Het inkomen van je partner: als je samen een hypotheek aanvraagt, kunnen beide inkomens worden meegenomen. De geldverstrekker beoordeelt ook eventuele financiële verplichtingen van jullie allebei.
- Je dienstverband: een vast contract kan duidelijkheid geven over je inkomen. Met een tijdelijk contract, uitzendwerk of als zelfstandige zijn er vaak aanvullende documenten nodig.
- Je financiële verplichtingen: studieschulden, persoonlijke leningen, private lease, alimentatie en bepaalde kredietlimieten kunnen invloed hebben op wat je kunt lenen.
- De hypotheekrente: de rente en de gekozen rentevaste periode beïnvloeden de maandlasten waarmee wordt gerekend. Daardoor kan een renteverandering ook je maximale hypotheek beïnvloeden.
- De woningwaarde: je kunt doorgaans niet meer lenen dan de woning volgens de geldende regels waard is. Een taxatie kan daarom belangrijk zijn.
- De energiezuinigheid van de woning: voor woningen met een gunstig energielabel kunnen aanvullende leenmogelijkheden gelden. De voorwaarden en bedragen kunnen veranderen.
Wat betekent een maximale hypotheek voor je maandlasten?
Je maximale hypotheek is niet automatisch het bedrag dat je prettig vindt om te lenen. De berekening geeft aan wat je volgens de geldende normen maximaal kunt lenen, maar je maandelijkse woonlasten moeten ook passen bij je dagelijkse uitgaven en plannen.
Naast de hypotheekbetaling krijg je mogelijk te maken met kosten voor energie, verzekeringen, gemeentelijke belastingen, onderhoud en eventuele bijdragen aan een Vereniging van Eigenaren. Denk ook aan toekomstige veranderingen, zoals gezinsuitbreiding, minder werken of een periode met lagere inkomsten.
De hoogte van je maandlasten hangt onder meer af van het hypotheekbedrag, de rente, de rentevaste periode en de hypotheekvorm. Bij een annuïtaire hypotheek veranderen de bruto maandlasten gedurende de looptijd. De netto lasten zijn afhankelijk van je persoonlijke situatie en de belastingregels die op dat moment gelden.
Kun je alle kosten meefinancieren?
Houd er rekening mee dat de maximale hypotheek niet altijd alle kosten rond de aankoop dekt. Denk bijvoorbeeld aan advies- en notariskosten, taxatiekosten, bouwkundige keuring en eventuele kosten voor een aankoopmakelaar. Ook een eventueel verschil tussen de koopsom en de getaxeerde waarde moet je mogelijk zelf betalen.
Het is daarom verstandig om naast de hypotheek ook te berekenen hoeveel spaargeld je nodig hebt. Een financiële buffer voor onverwachte uitgaven na de verhuizing kan eveneens verstandig zijn.
Zo krijg je een goede indicatie
- Verzamel je gegevens. Noteer je bruto inkomen, dat van je eventuele partner en alle leningen, kredieten en andere vaste verplichtingen.
- Gebruik een hypotheekberekening. Een online rekentool kan een eerste inschatting geven. De uitkomst is geen definitieve toezegging van een geldverstrekker.
- Bereken je gewenste maandlast. Kijk niet alleen naar het maximale leenbedrag, maar ook naar wat je iedere maand comfortabel kunt betalen.
- Laat je situatie beoordelen. Een hypotheekadviseur of geldverstrekker kan rekening houden met details die een algemene rekentool niet meeneemt.
- Vraag een actuele berekening aan. Rente, regels en voorwaarden kunnen veranderen. Een berekening van eerder is daarom niet altijd meer bruikbaar.
Veelgestelde vragen over mijn maximale hypotheek
Kan ik mijn maximale hypotheek zelf berekenen?
Je kunt online een indicatie berekenen met gegevens over je inkomen, schulden en eventuele partner. De uitkomst blijft voorlopig: de geldverstrekker controleert later je documenten en persoonlijke omstandigheden.
Heeft een studieschuld invloed op mijn maximale hypotheek?
Ja, een studieschuld kan van invloed zijn op je leencapaciteit. De manier waarop de schuld wordt beoordeeld, hangt af van de actuele regels en je specifieke situatie. Geef de schuld altijd volledig op bij een aanvraag.
Kan ik meer lenen als ik samen met mijn partner koop?
Dat kan, omdat het inkomen van beide aanvragers mogelijk meetelt. Maar ook schulden, contractvormen en andere verplichtingen van beide partners worden meegenomen. Samen kopen betekent dus niet automatisch dat je maximale hypotheek precies verdubbelt.
Is mijn maximale hypotheek hetzelfde als mijn maximale woningbudget?
Nee. Je woningbudget bestaat uit de hypotheek die je kunt krijgen, eventueel aangevuld met eigen geld. Houd daarnaast rekening met aankoopkosten en mogelijke kosten voor verbouwing, inrichting en onderhoud.
Bereken je maximale hypotheek zorgvuldig
Een eerste berekening helpt je om je mogelijkheden te verkennen, maar geeft geen garantie dat je het bedrag ook daadwerkelijk kunt lenen. Laat je maximale hypotheek en bijbehorende maandlasten daarom toetsen aan je actuele inkomen, verplichtingen en woonwensen. Zo weet je niet alleen hoeveel je kunt lenen, maar ook welk bedrag past bij jouw financiële leven.
5 voordelen van het berekenen van je maximale hypotheek
- Geeft inzicht in je mogelijkheden als huizenkoper.
- Helpt bij het bepalen van een passend woningbudget.
- Maakt maandlasten beter inzichtelijk.
- Houdt rekening met inkomen en financiële verplichtingen.
- Een eerste berekening is snel en eenvoudig te maken.
7 nadelen en aandachtspunten bij je maximale hypotheek
- Een maximale hypotheek is geen garantie op goedkeuring.
- Online berekeningen geven slechts een indicatie.
- Schulden kunnen je leencapaciteit verlagen.
- Een hoge hypotheek betekent hogere maandlasten.
- Bijkomende aankoopkosten zijn niet altijd mee te financieren.
- Renteveranderingen kunnen je mogelijkheden beïnvloeden.
- Je maximale leenbedrag past niet altijd bij je budget.
Geeft inzicht in je mogelijkheden als huizenkoper.
Je maximale hypotheek berekenen geeft inzicht in je mogelijkheden als huizenkoper. Je krijgt een eerste beeld van het bedrag dat je mogelijk kunt lenen en in welke prijsklasse je naar een woning kunt zoeken. Zo kun je gerichter huizen bekijken en beter inschatten welke keuzes passen bij je financiële situatie. De uitkomst is een indicatie; een geldverstrekker beoordeelt uiteindelijk je volledige aanvraag.
Helpt bij het bepalen van een passend woningbudget.
Je maximale hypotheek helpt je om een passend woningbudget te bepalen. Als je weet hoeveel je ongeveer kunt lenen, krijg je een realistischer beeld van de woningen die binnen je financiële bereik liggen. Houd daarbij ook rekening met eigen geld, bijkomende aankoopkosten en de maandlasten die je comfortabel kunt dragen. Zo voorkom je dat je alleen naar de maximale leensom kijkt en kun je gerichter zoeken naar een woning die bij je budget past.
Maakt maandlasten beter inzichtelijk.
Je maximale hypotheek berekenen geeft je beter inzicht in de maandlasten die bij een woning kunnen horen. Zo zie je niet alleen welk bedrag je mogelijk kunt lenen, maar krijg je ook een idee van wat je iedere maand betaalt. Dat helpt je om woningen binnen je budget te zoeken en te beoordelen of de lasten passen bij je inkomen, uitgaven en financiële plannen.
Houdt rekening met inkomen en financiële verplichtingen.
Een belangrijk voordeel van het berekenen van je maximale hypotheek is dat er rekening wordt gehouden met zowel je inkomen als je financiële verplichtingen. Zo ontstaat een realistischer beeld van wat je verantwoord kunt lenen. Bestaande leningen, studieschulden en andere vaste lasten kunnen namelijk invloed hebben op je leencapaciteit. Zo voorkom je dat je alleen naar je inkomen kijkt en krijg je een beter uitgangspunt voor het kiezen van een woning die bij je budget past.
Een eerste berekening is snel en eenvoudig te maken.
Een eerste berekening van je maximale hypotheek is snel en eenvoudig te maken. Met een paar gegevens, zoals je inkomen en eventuele financiële verplichtingen, krijg je online al een handige indicatie van wat je mogelijk kunt lenen. Zo krijg je snel meer inzicht in je mogelijkheden en kun je gerichter zoeken naar een passende woning. Houd er wel rekening mee dat de uitkomst voorlopig is: voor een definitieve berekening zijn aanvullende gegevens en een beoordeling door een hypotheekadviseur of geldverstrekker nodig.
Een maximale hypotheek is geen garantie op goedkeuring.
Een maximale hypotheek is geen garantie dat je aanvraag wordt goedgekeurd. Een berekening geeft slechts een indicatie op basis van de gegevens die je invult. De hypotheekverstrekker beoordeelt later je volledige financiële situatie en controleert onder meer je inkomen, dienstverband, schulden en de waarde van de woning. Ook kunnen de voorwaarden per geldverstrekker verschillen. Vraag daarom pas zekerheid aan nadat je aanvraag en documenten volledig zijn beoordeeld.
Online berekeningen geven slechts een indicatie.
Online berekeningen van je maximale hypotheek geven slechts een indicatie. Ze houden niet altijd rekening met alle persoonlijke omstandigheden, zoals wisselende inkomsten, specifieke schulden of de voorwaarden van een geldverstrekker. De uiteindelijke leencapaciteit kan daarom afwijken. Laat je situatie beoordelen door een hypotheekadviseur of geldverstrekker voordat je financiële beslissingen neemt.
Schulden kunnen je leencapaciteit verlagen.
Schulden kunnen je leencapaciteit verlagen en daardoor invloed hebben op je maximale hypotheek. Een studieschuld, persoonlijke lening, creditcardlimiet of privateleasecontract kan ervoor zorgen dat een geldverstrekker minder ruimte ziet voor maandelijkse hypotheeklasten. Hoe groot het effect is, hangt af van je financiële situatie en de actuele regels. Breng je verplichtingen daarom vooraf volledig in kaart, zodat je een realistischer beeld krijgt van je mogelijkheden.
Een hoge hypotheek betekent hogere maandlasten.
Een hoge hypotheek betekent hogere maandlasten. Daardoor houd je elke maand minder geld over voor andere uitgaven, zoals boodschappen, onderhoud aan je woning, vakanties of sparen. Bereken daarom niet alleen hoeveel je maximaal kunt lenen, maar ook welk maandbedrag comfortabel past bij je inkomen en toekomstplannen.
Bijkomende aankoopkosten zijn niet altijd mee te financieren.
Een belangrijk aandachtspunt bij je maximale hypotheek is dat bijkomende aankoopkosten niet altijd mee te financieren zijn. Denk aan notariskosten, taxatiekosten, advieskosten en eventuele kosten voor een aankoopmakelaar. Deze uitgaven komen vaak boven op de koopsom en moet je mogelijk met eigen geld betalen. Houd daarom bij het bepalen van je budget niet alleen rekening met de hypotheek, maar ook met voldoende spaargeld voor de aankoopkosten en een financiële buffer.
Renteveranderingen kunnen je mogelijkheden beïnvloeden.
Renteveranderingen kunnen invloed hebben op je maximale hypotheek. Als de hypotheekrente stijgt, vallen de berekende maandlasten hoger uit en kun je mogelijk minder lenen. Daalt de rente, dan kan je leencapaciteit juist toenemen. Omdat de rente gedurende het aankoopproces kan veranderen, is een eerdere berekening niet altijd meer actueel. Houd daarom rekening met mogelijke schommelingen en laat je maximale hypotheek opnieuw berekenen voordat je een bod uitbrengt.
Je maximale leenbedrag past niet altijd bij je budget.
Je maximale leenbedrag past niet altijd bij je budget. Hoewel een hypotheekverstrekker berekent hoeveel je volgens de geldende normen kunt lenen, betekent dat niet automatisch dat de bijbehorende maandlasten voor jou comfortabel zijn. Houd ook rekening met vaste lasten, onderhoud, energiekosten en ruimte voor onverwachte uitgaven. Kies daarom niet alleen op basis van het maximale bedrag, maar bepaal ook welk maandbedrag past bij jouw financiële situatie en toekomstplannen.


Geef een reactie