Hoeveel keer jaarsalaris kun je lenen voor een hypotheek?
Wie een huis wil kopen, vraagt zich vaak af: hoeveel keer mijn jaarsalaris kan ik aan hypotheek krijgen? Een veelgebruikte vuistregel is ongeveer vier tot vijf keer het bruto jaarinkomen. Dit is alleen een globale indicatie. Er bestaat geen vast aantal keren jaarsalaris dat voor iedereen geldt: de maximale hypotheek wordt berekend op basis van je persoonlijke financiële situatie en de actuele leennormen.
Hoe wordt je maximale hypotheek berekend?
Hypotheekverstrekkers kijken onder meer naar je inkomen, de rente en je financiële verplichtingen. Daarbij gelden wettelijke leennormen die bepalen welk deel van je inkomen verantwoord aan woonlasten kan worden besteed. Je maximale hypotheek hangt doorgaans af van:
- Je bruto inkomen: bij een vast dienstverband telt meestal het vaste bruto inkomen mee. Vakantiegeld en bepaalde vaste toeslagen kunnen ook worden meegenomen.
- Het inkomen van je partner: als je samen een hypotheek aanvraagt, kunnen beide inkomens meetellen. Hoeveel precies, hangt af van de geldende regels en jullie inkomenssituatie.
- De hypotheekrente: rente en rentevaste periode beïnvloeden hoeveel je volgens de leennormen kunt lenen.
- Leningen en andere verplichtingen: bijvoorbeeld een studieschuld, persoonlijke lening, private leasecontract of alimentatie kunnen je leencapaciteit verlagen.
- De woning en het energielabel: voor energiebesparende maatregelen en energiezuinige woningen kunnen aanvullende leenmogelijkheden gelden.
Een voorbeeld van de vuistregel
Stel dat je bruto jaarinkomen € 50.000 is. Een eenvoudige berekening met vier tot vijf keer je inkomen komt uit op ongeveer € 200.000 tot € 250.000. Dat bedrag is nadrukkelijk geen hypotheekofferte of persoonlijke berekening. De werkelijke maximale hypotheek kan lager of hoger uitvallen, bijvoorbeeld door de rente, schulden, je leeftijd of de voorwaarden van de hypotheekverstrekker.
Welk inkomen telt mee?
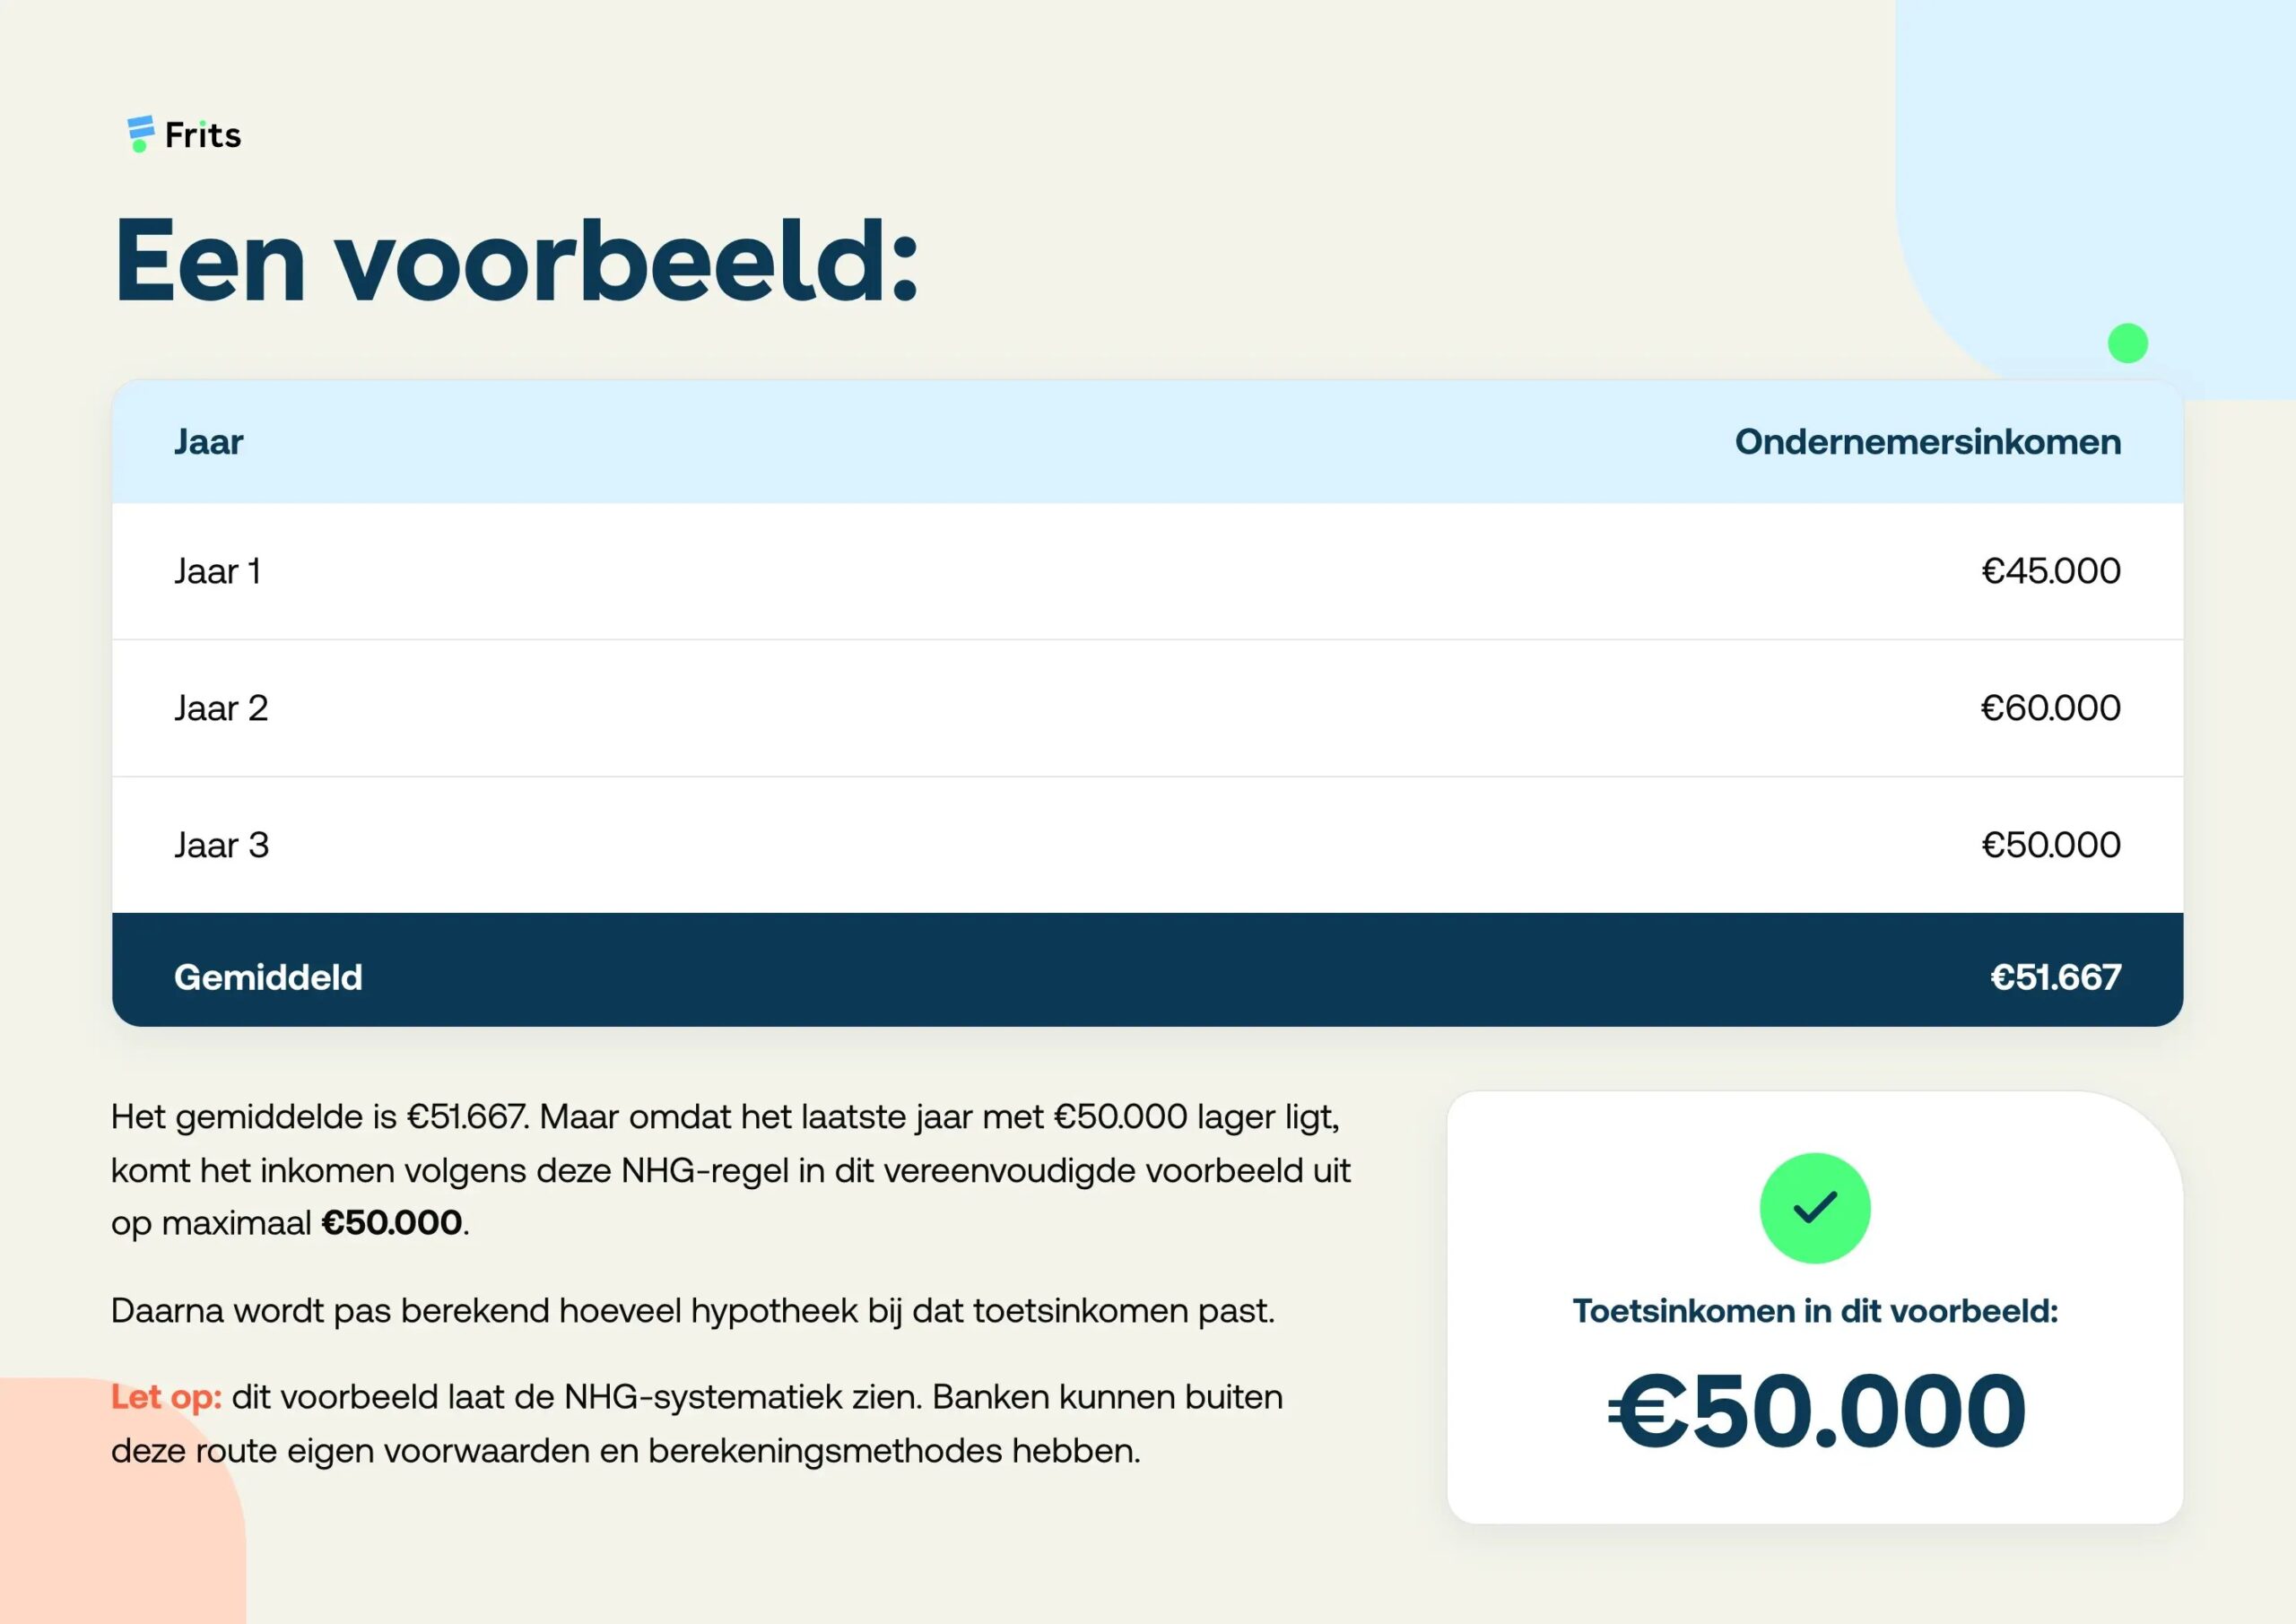
Bij een hypotheekaanvraag kijkt de geldverstrekker naar inkomen dat voldoende bestendig is. Een vast salaris is meestal eenvoudig vast te stellen. Bij een tijdelijk contract kan soms een intentieverklaring van de werkgever helpen. Ook zelfstandig ondernemers kunnen een hypotheek aanvragen; vaak wordt dan gekeken naar de bedrijfsresultaten van meerdere jaren. Variabel inkomen, zoals bonussen of provisie, wordt niet altijd volledig meegerekend.
Controleer bij het vergelijken van je bruto jaarinkomen of je bedragen op dezelfde manier berekent. Denk bijvoorbeeld aan vakantiegeld, een dertiende maand en vaste toeslagen. De geldverstrekker beoordeelt uiteindelijk welke inkomensbestanddelen meetellen.
Je maximale hypotheek is niet hetzelfde als je budget
Het bedrag dat je maximaal kunt lenen, is niet automatisch het bedrag dat je prettig kunt betalen. Naast de hypotheek krijg je te maken met woonlasten zoals energie, gemeentelijke belastingen, verzekeringen en onderhoud. Ook kunnen er kosten zijn voor advies, taxatie, notaris en de aankoop van de woning. Houd daarom ruimte over voor onverwachte uitgaven en toekomstige veranderingen in je inkomen of gezinssituatie.
Daarnaast kun je doorgaans niet meer lenen dan de marktwaarde van de woning. Je hebt mogelijk eigen geld nodig voor bijkomende kosten of wanneer je meer biedt dan de woning waard is.
Hoe bereken je jouw hypotheekmogelijkheden?
Gebruik een online rekentool voor een eerste indicatie en bespreek je situatie vervolgens met een onafhankelijke hypotheekadviseur of geldverstrekker. Voor een betrouwbare berekening zijn onder meer je inkomen, eventuele schulden, de actuele rente en de gegevens van de woning nodig. De definitieve hypotheekmogelijkheden blijken pas uit een persoonlijke beoordeling.
Kort samengevat
Als vuistregel wordt vaak ongeveer vier tot vijf keer het bruto jaarinkomen genoemd. Dat geeft hooguit een eerste indruk. Je maximale hypotheek hangt af van meer factoren, waaronder de rente, je vaste lasten, eventuele schulden en het inkomen van een partner. Laat daarom altijd een persoonlijke berekening maken voordat je financiële verplichtingen aangaat.
Hoeveel keer je jaarsalaris kun je lenen voor een hypotheek? 12 veelgestelde vragen
- Hoeveel keer jaarsalaris hypotheek 2022?
- Hoeveel keer jaarsalaris hypotheek 2024?
- Hoeveel hypotheek bij 35000 bruto?
- Hoeveel keer salaris voor hypotheek?
- Hoeveel keer mijn jaarsalaris kan ik in 2025 hypotheek krijgen?
- Hoeveel hypotheek kan je krijgen met 60.000 bruto jaarsalaris m?
- Hoeveel maanden loon voor hypotheek?
- Hoeveel keer je jaarsalaris hypotheek?
- Hoeveel moet je verdienen om 200.000 te kunnen lenen?
- Hoeveel moet ik verdienen om in 2025 een hypotheek van 500.000 euro te krijgen?
- Hoeveel moet je verdienen om 400.000 te kunnen lenen?
- Hoeveel keer kan ik mijn jaarsalaris in 2025 lenen voor een hypotheek?
Hoeveel keer jaarsalaris hypotheek 2022?
In 2022 kon je niet simpelweg een vast aantal keer je jaarsalaris lenen: als globale vuistregel werd vaak ongeveer vier tot vijf keer het bruto jaarinkomen genoemd, maar de maximale hypotheek hing af van onder meer de hypotheekrente, eventuele schulden en andere financiële verplichtingen. Ook de woningwaarde en de toen geldende leennormen speelden mee. Het genoemde aantal keer jaarsalaris is daarom alleen een indicatie; voor een betrouwbare berekening is een persoonlijke beoordeling nodig.
Hoeveel keer jaarsalaris hypotheek 2024?
In 2024 was er geen vast aantal keren jaarsalaris dat iedereen kon lenen voor een hypotheek. Als globale vuistregel werd vaak ongeveer vier tot vijf keer het bruto jaarinkomen genoemd, maar de maximale hypotheek hing af van onder meer de hypotheekrente, eventuele schulden, het inkomen van een partner en de regels voor verantwoord lenen. Ook het energielabel van de woning kon invloed hebben op de leencapaciteit. Voor een betrouwbare inschatting was daarom een persoonlijke berekening nodig.
Hoeveel hypotheek bij 35000 bruto?
Bij een bruto jaarsalaris van € 35.000 kun je met de vuistregel van vier tot vijf keer je inkomen denken aan ongeveer € 140.000 tot € 175.000 hypotheek. Dit is slechts een grove indicatie: je maximale hypotheek hangt ook af van onder meer de hypotheekrente, eventuele schulden, je dienstverband en de waarde en het energielabel van de woning. Voor een nauwkeurige berekening is een persoonlijke toets bij een hypotheekverstrekker of adviseur nodig.
Hoeveel keer salaris voor hypotheek?
Als vuistregel kun je vaak ongeveer vier tot vijf keer je bruto jaarsalaris lenen voor een hypotheek, maar dit is geen vast bedrag. Hoeveel je precies kunt lenen, hangt onder meer af van je inkomen, de hypotheekrente, eventuele schulden en het inkomen van je partner. Ook de woning en de geldende leennormen spelen mee. Gebruik de vuistregel daarom alleen als eerste indicatie en laat je maximale hypotheek persoonlijk berekenen.
Hoeveel keer mijn jaarsalaris kan ik in 2025 hypotheek krijgen?
In 2025 kun je niet simpelweg een vast aantal keer je jaarsalaris lenen: als grove vuistregel wordt vaak vier tot vijf keer het bruto jaarinkomen genoemd, maar je maximale hypotheek hangt onder meer af van de hypotheekrente, eventuele schulden, je vaste lasten en het inkomen van een eventuele partner. Ook het energielabel van de woning kan invloed hebben op de leencapaciteit. Gebruik de vuistregel daarom alleen als eerste indicatie en laat je maximale hypotheek berekenen op basis van je persoonlijke situatie en de actuele leennormen.
Hoeveel hypotheek kan je krijgen met 60.000 bruto jaarsalaris m?
Met een bruto jaarsalaris van €60.000 kun je als grove indicatie vaak ongeveer €240.000 tot €300.000 aan hypotheek krijgen. Dit is geen vast bedrag: de maximale hypotheek hangt onder meer af van de actuele rente, eventuele schulden of andere financiële verplichtingen, je persoonlijke situatie en of je samen met een partner een hypotheek aanvraagt. Ook de woningwaarde en eventuele extra leenruimte voor energiebesparende maatregelen kunnen een rol spelen. Voor een betrouwbare inschatting is een persoonlijke berekening nodig.
Hoeveel maanden loon voor hypotheek?
Voor een hypotheek kijkt de geldverstrekker meestal niet naar een vast aantal maanden loon, maar naar je toetsinkomen en de bestendigheid daarvan. Bij een vast dienstverband zijn recente loonstroken vaak voldoende om je inkomen aan te tonen; soms worden ook je werkgeversverklaring en jaaropgave gevraagd. Heb je een tijdelijk contract, wisselend inkomen of ben je zelfstandig ondernemer, dan kan aanvullende informatie nodig zijn, zoals een intentieverklaring of inkomensgegevens van meerdere jaren. Welke documenten en periode precies gelden, verschilt per geldverstrekker en situatie.
Hoeveel keer je jaarsalaris hypotheek?
Als vuistregel kun je vaak ongeveer vier tot vijf keer je bruto jaarsalaris lenen voor een hypotheek. Dit is slechts een indicatie: je maximale hypotheek hangt ook af van de actuele rente, eventuele schulden en andere financiële verplichtingen, het inkomen van een partner en de waarde en het energielabel van de woning. Laat daarom een persoonlijke berekening maken om te weten hoeveel je in jouw situatie verantwoord kunt lenen.
Hoeveel moet je verdienen om 200.000 te kunnen lenen?
Om € 200.000 te kunnen lenen voor een hypotheek, is vaak een bruto jaarinkomen van ongeveer € 40.000 tot € 50.000 nodig. Dit is slechts een globale indicatie: het exacte inkomen hangt onder meer af van de hypotheekrente, eventuele schulden en andere financiële verplichtingen, en of je samen met een partner een hypotheek aanvraagt. Een hypotheekverstrekker beoordeelt je situatie volgens de actuele leennormen, dus laat een persoonlijke berekening maken om te weten hoeveel je daadwerkelijk kunt lenen.
Hoeveel moet ik verdienen om in 2025 een hypotheek van 500.000 euro te krijgen?
Voor een hypotheek van € 500.000 in 2025 is vaak een gezamenlijk bruto jaarinkomen van ongeveer € 100.000 tot € 115.000 nodig, maar dit is slechts een indicatie. Het exacte bedrag hangt onder meer af van de hypotheekrente, eventuele studieschulden of andere financiële verplichtingen, de inkomenssituatie van beide aanvragers en de geldende leennormen. Ook kan een energiezuinige woning invloed hebben op de leencapaciteit. Bovendien is een hypotheek van € 500.000 niet altijd hetzelfde als een woningbudget van € 500.000: bijkomende aankoopkosten en een eventueel verschil tussen de koopsom en woningwaarde kunnen eigen geld vereisen.
Hoeveel moet je verdienen om 400.000 te kunnen lenen?
Om € 400.000 te kunnen lenen voor een hypotheek heb je vaak een gezamenlijk bruto jaarinkomen van ongeveer € 80.000 tot € 100.000 nodig. Dit is slechts een ruwe indicatie: het precieze inkomen hangt onder meer af van de hypotheekrente, eventuele schulden, je financiële verplichtingen en of je alleen of samen koopt. Ook de waarde en het energielabel van de woning kunnen van invloed zijn. Laat daarom een persoonlijke berekening maken om te weten hoeveel je in jouw situatie kunt lenen.
Hoeveel keer kan ik mijn jaarsalaris in 2025 lenen voor een hypotheek?
In 2025 kun je niet uitgaan van een vast aantal keer je jaarsalaris: als globale vuistregel wordt vaak ongeveer vier tot vijf keer het bruto jaarinkomen genoemd, maar je maximale hypotheek hangt af van onder meer de hypotheekrente, eventuele schulden en andere financiële verplichtingen, je inkomen en dat van je partner, en het energielabel van de woning. Gebruik dit bedrag daarom alleen als eerste indicatie en laat een persoonlijke berekening maken op basis van je actuele situatie.


Geef een reactie