Hypothecaire lening: wat moet u weten?
Een woning kopen, bouwen of grondig renoveren vraagt meestal een aanzienlijke investering. Met een hypothecaire lening kunt u daarvoor geld lenen bij een bank of kredietgever. De lening wordt doorgaans gewaarborgd door een hypotheek op een onroerend goed. Voor u een aanbod aanvaardt, is het belangrijk om niet alleen naar de rentevoet te kijken, maar ook naar de looptijd, de bijkomende kosten en de voorwaarden.
Wat is een hypothecaire lening?
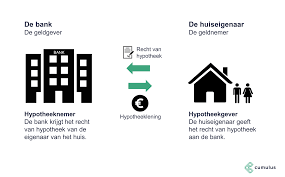
Een hypothecaire lening is een krediet op lange termijn dat meestal wordt gebruikt voor de aankoop, bouw of renovatie van een woning. Als waarborg kan de kredietgever een hypotheek laten vestigen op het aangekochte of een ander onroerend goed. Dat gebeurt via een notariële akte en brengt kosten met zich mee.
In sommige gevallen wordt gewerkt met een hypothecair mandaat. Daarbij geeft u de kredietgever de toestemming om later een hypotheek te laten vestigen. Welke waarborg wordt gebruikt, hangt af van uw dossier en de voorwaarden van de kredietgever.
Waarvoor kunt u de lening gebruiken?
Een hypothecaire lening kan onder meer dienen voor:
- de aankoop van een huis of appartement;
- de bouw van een woning;
- een grote verbouwing of renovatie;
- de aankoop van een bouwgrond, eventueel in combinatie met een bouwproject;
- het herfinancieren van een bestaande hypothecaire lening.
De kredietgever bekijkt waarvoor u het krediet aanvraagt en welke waarborgen u kunt bieden. Afhankelijk van het doel kunnen ook bewijsstukken nodig zijn, zoals een compromis, bouwplannen, offertes of facturen.
Hoeveel kunt u lenen?
Hoeveel u kunt lenen, hangt af van uw financiële situatie en van de beoordeling door de kredietgever. Daarbij spelen onder meer deze zaken een rol:
- uw netto-inkomen en de stabiliteit ervan;
- uw vaste uitgaven en eventuele andere leningen;
- de aankoopprijs of de geraamde kosten van het project;
- uw eigen inbreng;
- de waarde van het onroerend goed en de gevraagde waarborg;
- de looptijd en de gekozen renteformule.
Een kredietgever beoordeelt of de maandelijkse aflossingen haalbaar zijn in verhouding tot uw inkomsten en uitgaven. Maak zelf ook een realistisch budget op. Houd naast de lening rekening met kosten zoals onroerende voorheffing, verzekeringen, onderhoud en eventuele gemeenschappelijke lasten.
Eigen inbreng en bijkomende kosten
Bij de aankoop van een woning hebt u doorgaans meer nodig dan alleen het bedrag voor de aankoopprijs. Denk ook aan aankoopkosten, notariskosten en kosten voor de kredietakte en de waarborg. De precieze bedragen hangen onder meer af van de aankoop, de ligging van het pand en de gekozen kredietstructuur.
Een eigen inbreng kan helpen om het bedrag dat u moet lenen te beperken. Het is verstandig om niet al uw spaargeld in de aankoop te steken: een reserve voor onverwachte kosten of werken kan later goed van pas komen. Vraag vooraf een overzicht van de kosten, zodat u weet welk totaalbudget nodig is.
Vaste of variabele rentevoet?
Bij een hypothecaire lening kunt u doorgaans kiezen tussen een vaste en een variabele rentevoet. De beschikbare formules en voorwaarden verschillen per kredietgever.
- Vaste rentevoet: de rentevoet blijft gedurende de afgesproken periode gelijk. Daardoor zijn uw maandelijkse aflossingen beter voorspelbaar.
- Variabele rentevoet: de rentevoet kan op vooraf bepaalde momenten wijzigen volgens de afgesproken formule. Uw aflossingen kunnen daardoor stijgen of dalen, binnen de grenzen en voorwaarden van het contract.
Een variabele rentevoet kan aantrekkelijk lijken bij de start, maar brengt onzekerheid mee over toekomstige aflossingen. Bekijk daarom niet alleen het beginscenario, maar ook wat er met uw budget gebeurt als de rente stijgt. Bij een vaste rentevoet betaalt u voor meer zekerheid mogelijk een andere rentevoet. Welke formule het best past, hangt af van uw financiële draagkracht, plannen en voorkeuren.
Looptijd en maandelijkse aflossing
De looptijd is de periode waarin u de lening terugbetaalt. Een langere looptijd verlaagt doorgaans de maandelijkse aflossing, maar kan de totale interestkosten verhogen. Een kortere looptijd betekent meestal hogere maandlasten, maar u betaalt de lening sneller terug.
Kies een maandelijkse aflossing die ook haalbaar blijft als uw omstandigheden veranderen. Denk bijvoorbeeld aan een tijdelijke daling van uw inkomen, gezinsuitbreiding of onverwachte uitgaven. Vraag de kredietgever om verschillende looptijden en scenario’s naast elkaar te zetten.
Welke kosten en verzekeringen moet u bekijken?
Naast de interest kunnen er kosten verbonden zijn aan uw hypothecaire lening. Denk aan dossierkosten, kosten voor de schatting van het pand en notariële kosten voor de kredietakte of de vestiging van een hypotheek. Welke kosten van toepassing zijn, hangt af van uw dossier en de gekozen formule.
Een kredietgever kan ook verzekeringen voorstellen of als voorwaarde opnemen in het kredietaanbod. Een schuldsaldoverzekering kan bijvoorbeeld helpen om het openstaande saldo geheel of gedeeltelijk terug te betalen bij overlijden van een verzekerde. Een brandverzekering beschermt de woning tegen bepaalde schade. Bekijk de premie, de dekking, de looptijd en de voorwaarden zorgvuldig. Ga na welke verzekeringen verplicht zijn volgens uw kredietovereenkomst en welke optioneel zijn.
Offertes vergelijken
Vergelijk meerdere kredietvoorstellen op basis van het volledige plaatje. Let onder meer op:
- de rentevoet en de formule voor eventuele renteherzieningen;
- de maandelijkse aflossing en de totale terug te betalen som;
- de looptijd en de mogelijkheid om vervroegd terug te betalen;
- de waarborg: hypotheek, hypothecair mandaat of een combinatie;
- de dossier-, schattings- en notariskosten;
- de voorwaarden rond verzekeringen en eventuele kortingen.
Bekijk ook het jaarlijks kostenpercentage (JKP) en de documenten die u bij het kredietvoorstel ontvangt. Het JKP helpt om de kosten van kredieten te vergelijken, maar controleer welke kosten erin zijn opgenomen en welke u afzonderlijk moet betalen. Vraag uitleg als een voorwaarde niet duidelijk is.
Hoe verloopt de aanvraag?
- Breng uw budget in kaart. Bereken hoeveel eigen middelen u kunt gebruiken en welke maandlast voor u haalbaar is.
- Verzamel de nodige documenten. Denk aan loonfiches, bewijs van andere inkomsten, informatie over bestaande kredieten en documenten over de woning of de werken.
- Vraag kredietvoorstellen aan. Vergelijk de rente, looptijd, kosten, waarborgen en voorwaarden.
- Laat het pand en uw dossier beoordelen. De kredietgever kan bijkomende informatie of een schatting vragen.
- Lees het aanbod zorgvuldig na. Controleer de bedragen, de renteformule, de terugbetalingsvoorwaarden en de verzekeringen.
- Onderteken de krediet- en notariële akten. De notaris licht de akten toe en zorgt voor de formele afhandeling.
Veelgestelde vragen
Kan ik mijn hypothecaire lening vervroegd terugbetalen?
Dat kan onder de voorwaarden van uw kredietovereenkomst. Bij een volledige of gedeeltelijke vervroegde terugbetaling kan een wederbeleggingsvergoeding verschuldigd zijn. Vraag vooraf aan uw kredietgever welk bedrag en welke procedure van toepassing zijn.
Kan ik mijn bestaande lening herfinancieren?
Herfinancieren betekent dat u uw huidige lening vervangt door een nieuwe lening, bijvoorbeeld om een andere rentevoet of looptijd te krijgen. Vergelijk de mogelijke besparing met alle kosten van de herfinanciering. Een lagere rentevoet betekent niet automatisch dat u in totaal goedkoper af bent.
Zijn er fiscale voordelen verbonden aan een hypothecaire lening?
Fiscale regels kunnen verschillen naargelang het gewest, het type woning, het moment waarop de lening werd afgesloten en uw persoonlijke situatie. Ga na welke regels op uw dossier van toepassing zijn bij een notaris, boekhouder of bevoegde overheidsdienst.
Goed voorbereid lenen
Een hypothecaire lening is vaak een financiële verbintenis voor vele jaren. Door uw budget zorgvuldig te berekenen, verschillende voorstellen te vergelijken en alle bijkomende kosten mee te nemen, kunt u beter inschatten welke lening bij uw plannen past. Neem de tijd om de voorwaarden te begrijpen en laat u adviseren als u twijfelt over een aanbod.


Geef een reactie