Eerste hypotheek: waar moet u op letten?
Een eerste hypotheek afsluiten is een belangrijke stap. Misschien heeft u uw droomwoning gevonden, of bent u nog aan het uitzoeken hoeveel u kunt lenen. In beide gevallen is het verstandig om u goed voor te bereiden. Een hypotheek bepaalt niet alleen hoeveel u kunt betalen voor een woning, maar ook welke maandlasten u jarenlang heeft.
In dit artikel leest u hoe het aanvragen van een eerste hypotheek doorgaans werkt, welke kosten erbij komen kijken en waar u op kunt letten bij het kiezen van een hypotheek.
Wat is een eerste hypotheek?
Met een hypotheek leent u geld om een woning te kopen. De woning dient daarbij als onderpand voor de geldverstrekker. U betaalt de lening terug volgens de afspraken in uw hypotheekcontract, meestal met maandelijkse betalingen van rente en aflossing.
Een eerste hypotheek is voor veel mensen de hypotheek waarmee zij hun eerste koopwoning financieren. De regels en mogelijkheden hangen af van uw persoonlijke situatie, zoals uw inkomen, eventuele schulden, spaargeld en de woning die u wilt kopen.
Hoeveel kunt u lenen?
Het bedrag dat u kunt lenen, wordt onder meer bepaald door uw inkomen en financiële verplichtingen. Een geldverstrekker kijkt bijvoorbeeld naar:
- uw bruto inkomen en dat van een eventuele partner;
- leningen, studieschulden en andere financiële verplichtingen;
- de rente en de gekozen rentevaste periode;
- de waarde en het energielabel van de woning;
- uw eigen geld en eventuele andere bronnen van financiering.
Het maximale leenbedrag is niet automatisch hetzelfde als een maandlast die comfortabel bij uw leven past. Houd ook rekening met kosten voor energie, onderhoud, verzekeringen, gemeentelijke lasten en mogelijke veranderingen in uw inkomen. Een berekening geeft een eerste indicatie; een hypotheekadviseur of geldverstrekker kan uw situatie uitgebreider beoordelen.
Welke hypotheekvormen zijn er?
Bij een eerste hypotheek zijn de annuïtaire en lineaire hypotheek veelvoorkomende vormen.
Annuïtaire hypotheek
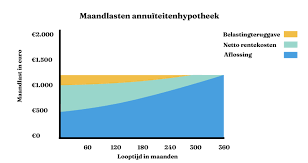
Bij een annuïtaire hypotheek betaalt u tijdens de rentevaste periode doorgaans een vast bruto maandbedrag voor rente en aflossing. In het begin bestaat een groter deel van dat bedrag uit rente. Naarmate u aflost, wordt het rentedeel kleiner en het aflossingsdeel groter.
Lineaire hypotheek
Bij een lineaire hypotheek lost u iedere maand een vast bedrag af. Doordat de openstaande lening daalt, betaalt u steeds minder rente. De bruto maandlasten zijn in het begin meestal hoger dan bij een annuïtaire hypotheek, maar nemen gedurende de looptijd af.
De passende hypotheekvorm hangt af van uw wensen, budget en financiële toekomst. Voor hypotheekrenteaftrek gelden voorwaarden. Voor veel nieuwe hypotheken is onder meer van belang dat de lening binnen maximaal 30 jaar ten minste annuïtair of lineair wordt afgelost. Laat controleren welke regels voor uw situatie gelden.
Rentevaste periode kiezen
U kunt vaak kiezen hoe lang de hypotheekrente vaststaat. Een langere rentevaste periode geeft meer zekerheid over uw bruto rentelasten, maar de rente kan anders zijn dan bij een kortere periode. Als de rentevaste periode afloopt, kan uw maandbedrag veranderen.
Denk bij uw keuze na over hoeveel zekerheid u prettig vindt, hoe lang u verwacht in de woning te blijven en of u hogere lasten kunt opvangen als de rente later stijgt. De rente is niet het enige vergelijkingspunt: kijk ook naar voorwaarden, mogelijkheden om extra af te lossen en eventuele kosten bij aanpassing of verhuizing.
Welke kosten komen kijken bij een eerste hypotheek?
Naast de koopsom krijgt u bij het kopen van een woning vaak te maken met bijkomende kosten. Denk bijvoorbeeld aan:
- notariskosten voor de hypotheekakte en leveringsakte;
- kosten voor hypotheekadvies en bemiddeling;
- taxatiekosten;
- kosten voor een bouwkundige keuring;
- eventuele kosten voor een bankgarantie;
- overdrachtsbelasting, als die in uw situatie verschuldigd is.
Niet alle bijkomende kosten kunnen in de hypotheek worden meegefinancierd. Daarom is eigen geld vaak nodig. De precieze kosten en mogelijke vrijstellingen hangen af van uw omstandigheden en de geldende regels. Vraag vooraf om een overzicht, zodat u weet welk bedrag u zelf moet reserveren.
NHG: is dat mogelijk?
De Nationale Hypotheek Garantie (NHG) kan onder voorwaarden extra zekerheid bieden voor u en de geldverstrekker. Of u hiervoor in aanmerking komt, hangt onder meer af van de actuele voorwaarden, de aankoop en de hoogte van de hypotheek. Aan NHG kunnen kosten verbonden zijn. Controleer de actuele voorwaarden voordat u erop rekent.
Stappenplan voor uw eerste hypotheek
- Breng uw financiën in kaart. Verzamel gegevens over uw inkomen, spaargeld, schulden en vaste lasten.
- Bereken een realistisch budget. Kijk niet alleen naar het maximale leenbedrag, maar ook naar de maandlasten en bijkomende woonkosten.
- Vraag advies of een eerste indicatie aan. Een gesprek kan duidelijk maken welke mogelijkheden en documenten voor u relevant zijn.
- Zoek een woning en breng een bod uit. Overweeg ontbindende voorwaarden, bijvoorbeeld een financieringsvoorbehoud. Bespreek de formulering en termijnen zorgvuldig.
- Lever documenten aan. De geldverstrekker beoordeelt onder meer uw inkomen, verplichtingen en de woning.
- Vergelijk het aanbod en de voorwaarden. Let op rente, looptijd, maandlasten, voorwaarden en eventuele kosten.
- Rond de hypotheek af bij de notaris. Na het tekenen van de benodigde aktes wordt de woning doorgaans aan u geleverd.
Veelgestelde vragen over een eerste hypotheek
Kan ik een hypotheek krijgen zonder spaargeld?
Dat is lastig, omdat u vaak eigen geld nodig heeft voor bijkomende kosten die niet volledig meegefinancierd kunnen worden. Hoeveel u nodig heeft, hangt af van de woning en uw persoonlijke situatie.
Kan ik mijn studieschuld verzwijgen bij een hypotheekaanvraag?
Nee. U moet uw financiële verplichtingen eerlijk opgeven. Een studieschuld kan invloed hebben op het bedrag dat u verantwoord kunt lenen. Bespreek uw situatie met een adviseur of geldverstrekker.
Moet ik een hypotheekadviseur inschakelen?
U kunt zelf informatie vergelijken, maar hypotheekadvies kan helpen om uw mogelijkheden, risico’s en voorwaarden te beoordelen. Vraag vooraf naar de kosten en wat de dienstverlening precies omvat.
Goed voorbereid uw eerste hypotheek afsluiten
Een eerste hypotheek vraagt om meer dan alleen het vergelijken van rentetarieven. Breng uw financiële situatie zorgvuldig in kaart, houd rekening met bijkomende kosten en kies voorwaarden die passen bij uw plannen en risicobereidheid. Omdat regels, rente en voorwaarden kunnen veranderen, is het verstandig om actuele informatie te controleren en advies in te winnen dat aansluit op uw persoonlijke situatie.
Voordelen van een Eerste Hypotheek: 9 Redenen om te Kiezen voor Woningfinanciering
- Maakt een eigen woning mogelijk.
- Biedt keuze uit hypotheekvormen.
- Maandlasten zijn vooraf te berekenen.
- Aflossen bouwt woningvermogen op.
- Rente kan langere tijd vaststaan.
- NHG kan extra zekerheid bieden.
- Advies helpt passende opties vinden.
- Vergelijken kan kosten besparen.
- Een goede voorbereiding geeft overzicht.
Nadelen van een Eerste Hypotheek: Financiële Verplichtingen, Kosten en Risico’s
- Een eerste hypotheek brengt langdurige financiële verplichtingen met zich mee.
- Bijkomende kosten kunnen flink oplopen.
- Rentestijgingen kunnen uw maandlasten verhogen.
- Uw maximale leenbedrag is niet altijd betaalbaar op de lange termijn.
Maakt een eigen woning mogelijk.
Een eerste hypotheek maakt het mogelijk om een eigen woning te kopen, ook als u niet genoeg spaargeld heeft om de volledige koopsom zelf te betalen. U leent het benodigde bedrag van een geldverstrekker en betaalt dit doorgaans in termijnen terug. Zo kunt u een plek creëren die echt van u is en uw woning naar eigen wensen inrichten. Houd wel rekening met de maandelijkse hypotheeklasten en de bijkomende kosten van een koopwoning.
Biedt keuze uit hypotheekvormen.
Een belangrijk voordeel van een eerste hypotheek is dat u vaak kunt kiezen uit verschillende hypotheekvormen, zoals een annuïtaire of lineaire hypotheek. Zo kunt u een vorm kiezen die past bij uw budget en voorkeuren: bijvoorbeeld lagere aanvangslasten of juist een lening die u geleidelijk sneller aflost. Laat uw opties en de gevolgen voor uw maandlasten beoordelen op basis van uw persoonlijke situatie.
Maandlasten zijn vooraf te berekenen.
Een belangrijk voordeel van een eerste hypotheek is dat u uw maandlasten vooraf kunt inschatten. Op basis van het hypotheekbedrag, de rente, de rentevaste periode en de gekozen hypotheekvorm kunt u berekenen hoeveel u naar verwachting maandelijks betaalt. Zo krijgt u meer grip op uw woonbudget en kunt u beter beoordelen of de woning en bijbehorende kosten passen bij uw financiële situatie. Houd er wel rekening mee dat bijkomende woonkosten en veranderingen in rente of persoonlijke omstandigheden invloed kunnen hebben op uw totale uitgaven.
Aflossen bouwt woningvermogen op.
Een belangrijk voordeel van een eerste hypotheek aflossen is dat u stap voor stap woningvermogen opbouwt. Naarmate uw hypotheekschuld daalt, groeit doorgaans het deel van de woning dat financieel van u is. Dat kan uw financiële positie versterken en mogelijk meer ruimte bieden als u later wilt verhuizen of uw hypotheek wilt aanpassen. De uiteindelijke woningwaarde kan wel schommelen, dus opgebouwd vermogen is niet gegarandeerd.
Rente kan langere tijd vaststaan.
Een belangrijk voordeel van een eerste hypotheek is dat u de rente voor een langere periode kunt vastzetten. Zo weet u gedurende die rentevaste periode beter waar u aan toe bent en blijft uw rente in die tijd gelijk, ook als de marktrente stijgt. Dat kan helpen om uw woonlasten overzichtelijk te houden en uw financiële planning met meer zekerheid te maken. Houd er wel rekening mee dat uw totale maandlasten ook door andere kosten kunnen veranderen.
NHG kan extra zekerheid bieden.
Een hypotheek met Nationale Hypotheek Garantie (NHG) kan extra zekerheid bieden voor u en de geldverstrekker. Als u door bepaalde omstandigheden, zoals werkloosheid, een relatiebreuk of arbeidsongeschiktheid, uw hypotheek niet meer kunt betalen en uw woning met een restschuld moet verkopen, kan NHG onder voorwaarden helpen. Of u in aanmerking komt, hangt af van de actuele voorwaarden en uw persoonlijke situatie. Controleer deze daarom goed voordat u een keuze maakt.
Advies helpt passende opties vinden.
Bij het afsluiten van uw eerste hypotheek kan deskundig advies helpen om opties te vinden die aansluiten bij uw inkomen, wensen en toekomstplannen. Een adviseur kan hypotheekvormen, rentevaste periodes en voorwaarden met elkaar vergelijken en uitleggen waar de verschillen zitten. Zo krijgt u beter inzicht in de mogelijkheden en kunt u een keuze maken die past bij uw persoonlijke situatie.
Vergelijken kan kosten besparen.
Door verschillende hypotheekaanbiedingen naast elkaar te leggen, kunt u mogelijk flink besparen op uw eerste hypotheek. Vergelijk niet alleen de rente, maar ook de totale maandlasten, advies- en afsluitkosten en de voorwaarden voor bijvoorbeeld extra aflossen. Een klein renteverschil kan over de looptijd veel uitmaken, terwijl passende voorwaarden u later meer financiële ruimte kunnen geven.
Een goede voorbereiding geeft overzicht.
Een goede voorbereiding geeft overzicht bij het afsluiten van uw eerste hypotheek. Door vooraf uw inkomen, spaargeld, vaste lasten en eventuele schulden op een rij te zetten, krijgt u een realistischer beeld van wat u kunt lenen en welke maandlasten bij uw situatie passen. Zo kunt u gerichter woningen zoeken, bijkomende kosten meenemen in uw budget en met meer vertrouwen keuzes maken.
Een eerste hypotheek brengt langdurige financiële verplichtingen met zich mee.
Een eerste hypotheek brengt langdurige financiële verplichtingen met zich mee. U betaalt vaak tientallen jaren maandelijks rente en aflossing, terwijl uw inkomen, gezinssituatie of uitgaven in de tussentijd kunnen veranderen. Ook kosten voor onderhoud, energie en verzekeringen komen boven op de hypotheeklasten. Houd daarom niet alleen rekening met wat u nu kunt lenen, maar ook met mogelijke veranderingen en onverwachte uitgaven in de toekomst.
Bijkomende kosten kunnen flink oplopen.
Een belangrijk nadeel van een eerste hypotheek is dat de bijkomende kosten flink kunnen oplopen. Naast de koopsom betaalt u mogelijk voor hypotheekadvies, de notaris, een taxatie en een bouwkundige keuring. Ook kunt u te maken krijgen met overdrachtsbelasting en andere aankoopkosten. Een deel hiervan kunt u doorgaans niet meefinancieren, waardoor u voldoende eigen geld achter de hand moet houden. Breng deze kosten vooraf goed in kaart om financiële verrassingen te voorkomen.
Rentestijgingen kunnen uw maandlasten verhogen.
Een belangrijk nadeel van een eerste hypotheek is dat rentestijgingen uw maandlasten kunnen verhogen. Dit risico speelt vooral wanneer uw rentevaste periode afloopt: de rente kan dan hoger zijn dan voorheen, waardoor u mogelijk meer gaat betalen. Houd daarom rekening met toekomstige rentewijzigingen en zorg waar mogelijk voor voldoende financiële ruimte in uw maandbudget.
Uw maximale leenbedrag is niet altijd betaalbaar op de lange termijn.
Een belangrijk nadeel van uw eerste hypotheek is dat het maximale bedrag dat u kunt lenen niet altijd op de lange termijn betaalbaar blijft. De berekening is gebaseerd op uw huidige inkomen en financiële situatie, terwijl uw uitgaven kunnen stijgen of uw inkomen kan veranderen. Daarnaast kunnen hogere energiekosten, onderhoud, kinderopvang of een renteherziening uw maandlasten beïnvloeden. Kijk daarom niet alleen naar wat u maximaal kunt lenen, maar ook naar welk bedrag u comfortabel kunt blijven betalen.


Geef een reactie