Hypotheek zonder NHG berekenen: waar moet u op letten?
Een hypotheek zonder Nationale Hypotheek Garantie (NHG) berekenen begint met dezelfde vraag als bij iedere hypotheek: hoeveel kunt u verantwoord lenen en wat worden uw maandlasten? Het verschil is dat u geen gebruikmaakt van de garantie die NHG onder voorwaarden biedt. Dat kan invloed hebben op de rente, de kosten en de risico’s van uw hypotheek.
Wat betekent een hypotheek zonder NHG?
NHG is geen hypotheekvorm, maar een garantie voor de geldverstrekker. Bij bepaalde omstandigheden, zoals een gedwongen verkoop na baanverlies of een scheiding, kan NHG onder strikte voorwaarden helpen een eventuele restschuld te beperken. Een hypotheek zonder NHG heeft deze garantie niet.
Of NHG mogelijk is, hangt onder meer af van de actuele voorwaarden, de koopsom en de totale financiering. Voldoet uw situatie niet aan die voorwaarden, of kiest u bewust voor een hypotheek zonder NHG, dan beoordeelt de geldverstrekker uw aanvraag volgens zijn eigen acceptatieregels.
Hoe berekent u uw hypotheek zonder NHG?
Een berekening geeft een eerste indicatie van het bedrag dat u mogelijk kunt lenen en de bijbehorende maandlasten. Voor een betrouwbare schatting zijn onder andere deze gegevens nodig:
- uw bruto jaarinkomen en dat van een eventuele partner;
- uw dienstverband en eventuele andere inkomsten;
- studieschulden, persoonlijke leningen, creditcardschulden of alimentatie;
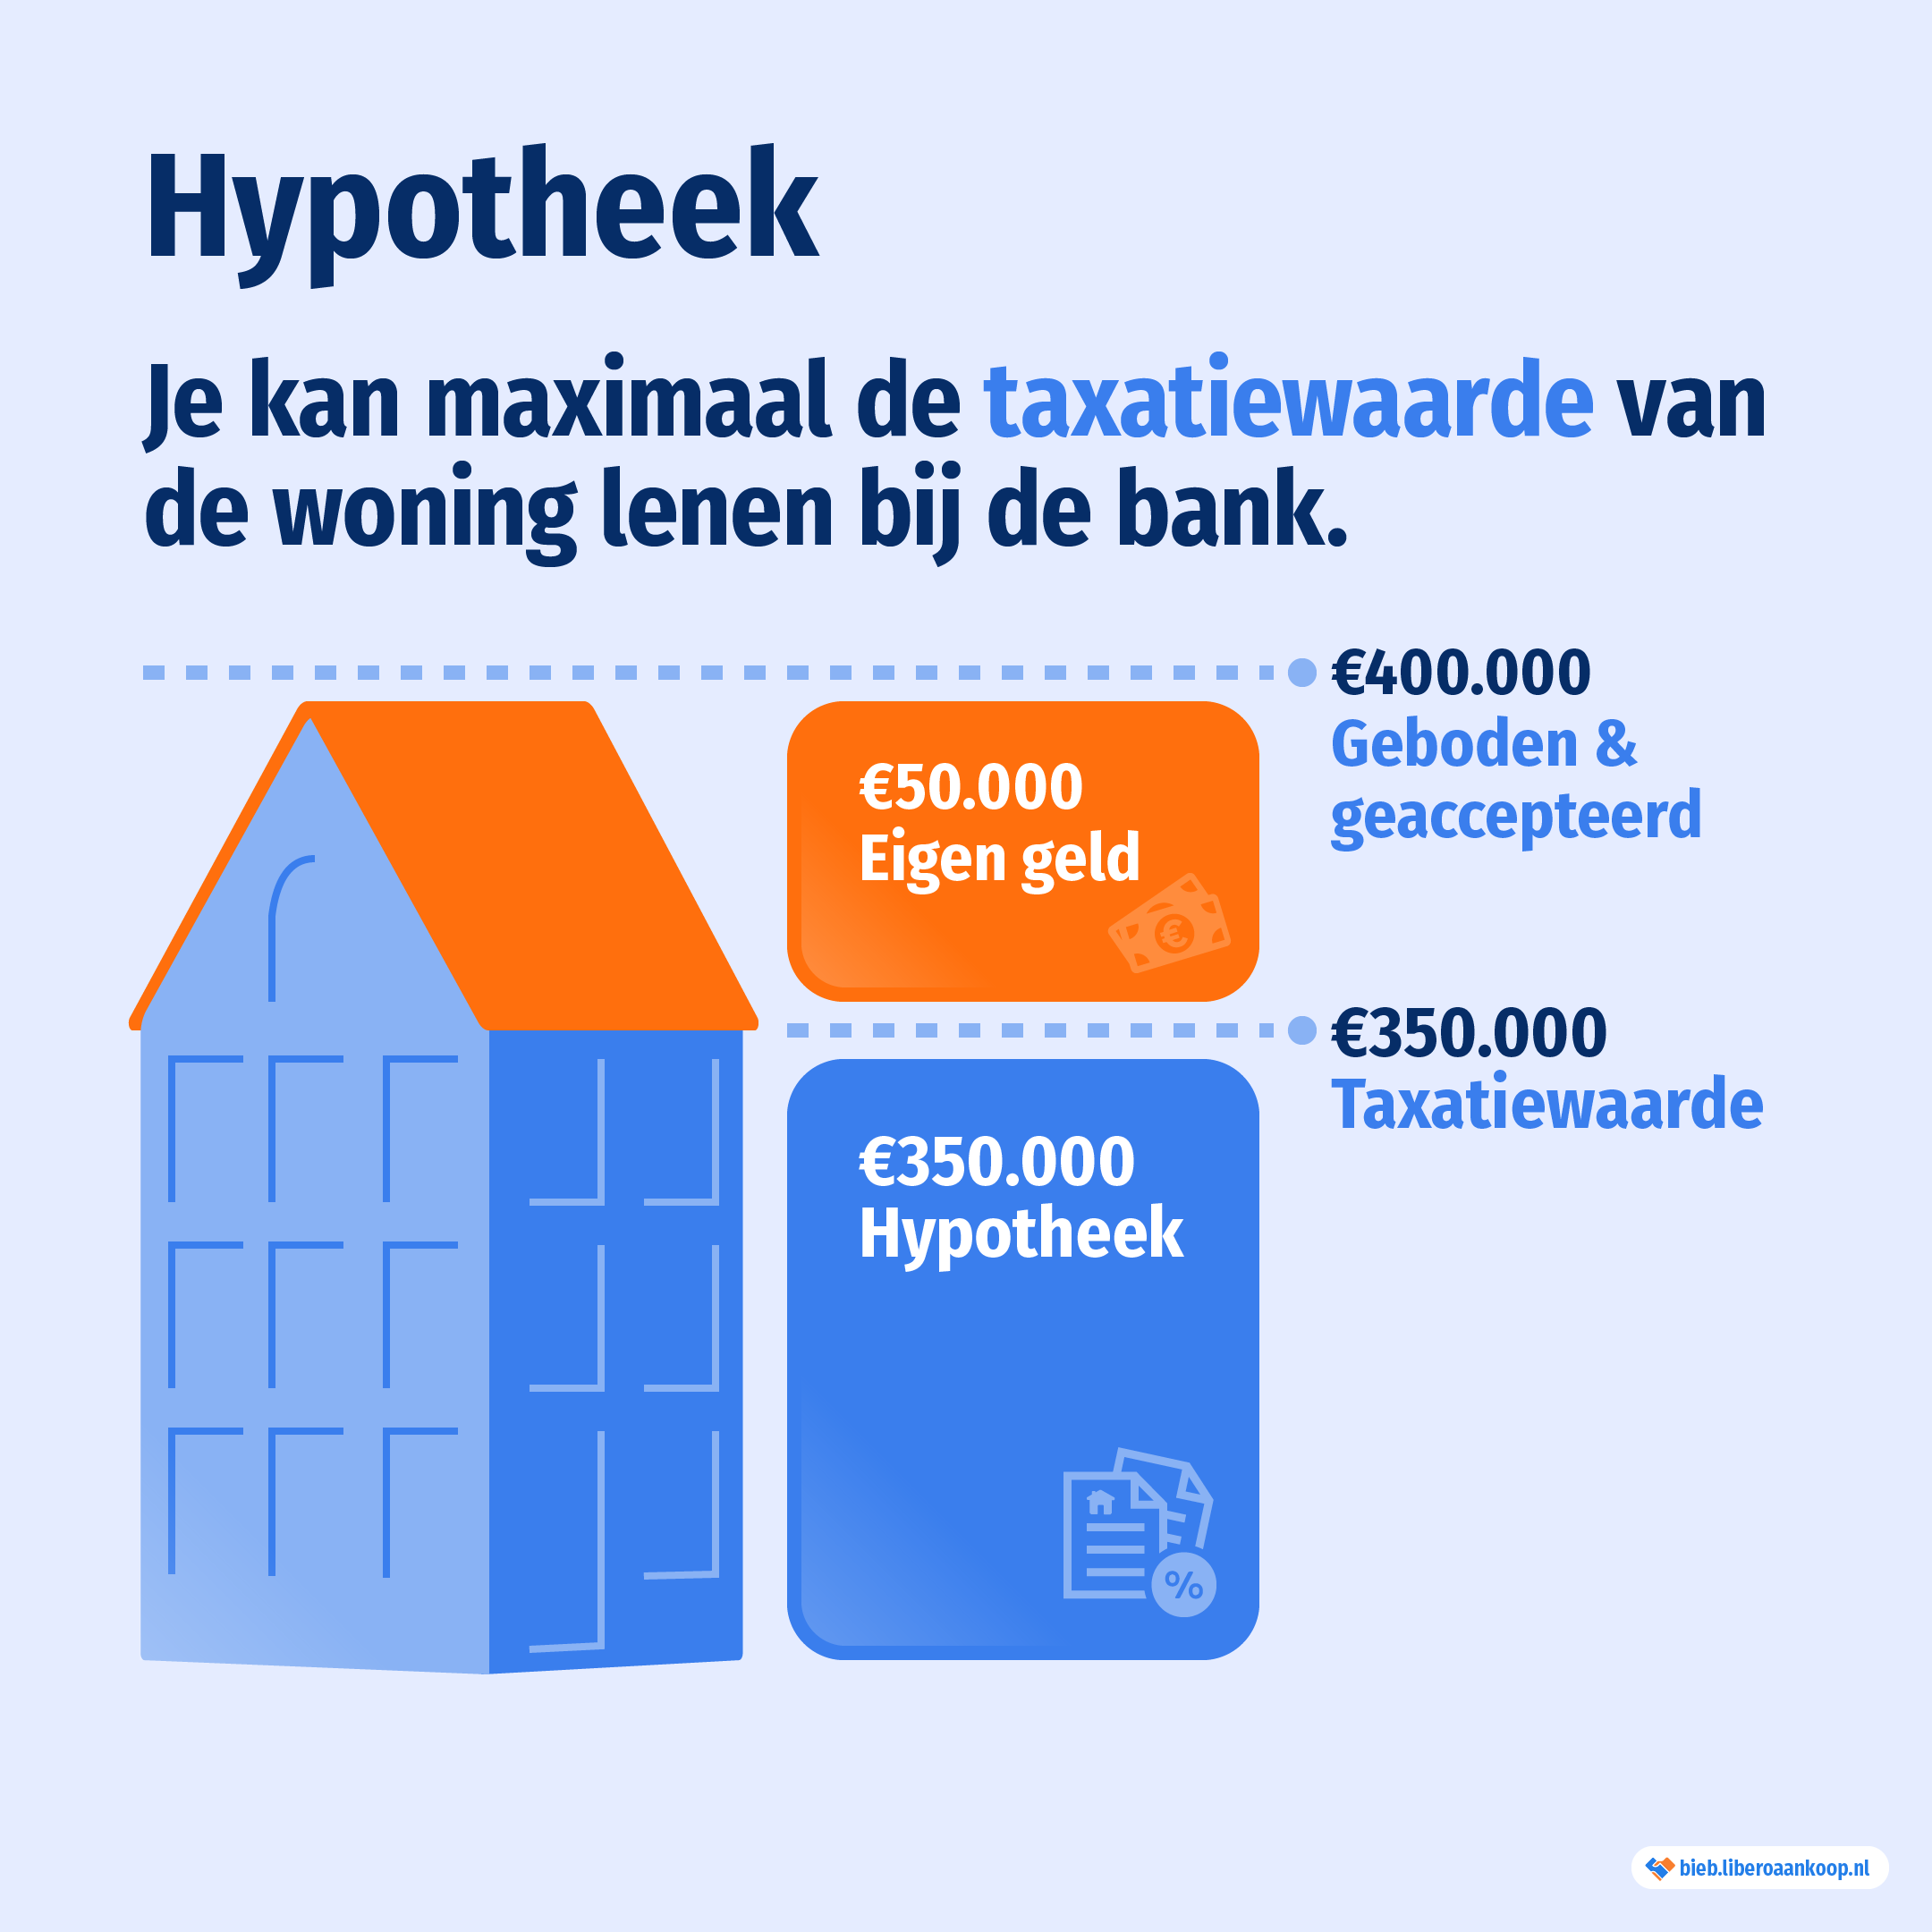
- de waarde en koopsom van de woning;
- het hypotheekbedrag, de rente en de rentevaste periode;
- de hypotheekvorm, bijvoorbeeld annuïtair of lineair.
De maximale hypotheek wordt niet alleen bepaald door uw inkomen. Ook bestaande financiële verplichtingen, de woningwaarde en de wettelijke leennormen spelen een rol. Een online rekentool kan snel een indicatie geven, maar de definitieve beoordeling ligt bij de geldverstrekker.
Welke invloed heeft het ontbreken van NHG op de rente?
Geldverstrekkers bepalen hun hypotheekrente onder meer aan de hand van het risico van de lening. Bij een hypotheek zonder NHG kan de rente anders zijn dan bij een hypotheek met NHG. De hoogte hangt bijvoorbeeld samen met de verhouding tussen het hypotheekbedrag en de woningwaarde, ook wel de risicoklasse genoemd.
Vergelijk daarom niet alleen het rentepercentage. Kijk ook naar de rentevaste periode, voorwaarden voor extra aflossen, mogelijkheden om de rente aan te passen en de totale maandlasten. Rentes en voorwaarden verschillen per aanbieder en kunnen veranderen.
Maandlasten berekenen
Uw maandlasten bestaan doorgaans uit rente en aflossing. Bij een annuïteitenhypotheek blijft het bruto maandbedrag tijdens de rentevaste periode meestal gelijk, zolang de rente niet verandert. In het begin bestaat dat bedrag uit relatief veel rente en weinig aflossing; later verschuift die verhouding. Bij een lineaire hypotheek lost u iedere maand een vast bedrag af. Daardoor dalen de schuld en doorgaans ook de bruto maandlasten geleidelijk.
Een berekening van de hypotheeklasten is niet hetzelfde als een compleet overzicht van uw woonlasten. Houd ook rekening met onder meer onderhoud, verzekeringen, gemeentelijke lasten, energie en eventuele servicekosten. Uw netto maandlasten kunnen bovendien afwijken van uw bruto maandlasten, bijvoorbeeld door uw persoonlijke belastingpositie.
Eigen geld en bijkomende kosten
Bij het kopen van een woning krijgt u te maken met bijkomende kosten, zoals notariskosten, taxatiekosten en mogelijk advies- en bemiddelingskosten. Ook kunnen overdrachtsbelasting en kosten voor een bouwkundige keuring van toepassing zijn. Deze kosten kunt u niet altijd volledig meefinancieren. U heeft daarom mogelijk eigen geld nodig naast de koopsom.
Bij een hypotheek zonder NHG betaalt u geen NHG-borgtochtprovisie. Dat betekent niet automatisch dat de totale financiering goedkoper is: een eventueel renteverschil en de overige hypotheekvoorwaarden zijn ook van belang.
De risico’s van lenen zonder NHG
Zonder NHG heeft u geen toegang tot de bescherming die de regeling onder bepaalde voorwaarden kan bieden. Als u uw woning moet verkopen en de opbrengst onvoldoende is om de hypotheek af te lossen, kunt u met een restschuld blijven zitten. Ook kunnen inkomensveranderingen of hogere woonlasten de betaalbaarheid onder druk zetten.
Breng daarom niet alleen in kaart hoeveel u maximaal kunt lenen, maar ook welk bedrag past bij uw budget en toekomstplannen. Denk bijvoorbeeld aan mogelijke veranderingen in inkomen, gezinsuitbreiding of een periode waarin één inkomen wegvalt.
Hypotheek zonder NHG vergelijken
Wilt u een hypotheek zonder NHG berekenen, gebruik dan een rekentool als eerste indicatie en vergelijk daarna meerdere aanbiedingen op rente, totale kosten en voorwaarden. Een hypotheekadviseur kan uw inkomen, verplichtingen en plannen meenemen in een persoonlijke berekening. Zo krijgt u een realistischer beeld van uw mogelijkheden en de maandlasten die daarbij horen.
Een online berekening is indicatief. De uiteindelijke hypotheek hangt af van uw persoonlijke situatie, de woning en de acceptatievoorwaarden van de geldverstrekker.
14 Veelgestelde Vragen over het Berekenen van een Hypotheek zonder NHG
- Wat is het nadeel van NHG?
- Wat als je geen NHG hebt?
- Wat zijn de nadelen van NHG?
- Hoe kan ik mijn maximale hypotheek handmatig berekenen?
- Kan je een huis kopen zonder NHG?
- Hoeveel moet je verdienen om 300.000 te kunnen lenen?
- Kan ik mijn hypotheek verhogen zonder NHG?
- Wat voor hypotheek kan ik krijgen met mijn salaris?
- Hoeveel kan ik lenen zonder NHG?
- Is een hypotheek zonder NHG duurder?
- Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
- Hoe wordt NHG grens bepaald?
- Wat zijn de nadelen van een hypotheek zonder NHG?
- Is NHG verstandig?
Wat is het nadeel van NHG?
Het belangrijkste nadeel van NHG is dat u een eenmalige borgtochtprovisie betaalt wanneer u de garantie afsluit. Ook gelden er voorwaarden, bijvoorbeeld voor de maximale woningwaarde en het gebruik van de woning, waardoor NHG niet voor iedere hypotheek of situatie beschikbaar is. Daarnaast biedt NHG geen volledige bescherming tegen financiële problemen: bij een restschuld kan kwijtschelding alleen onder bepaalde voorwaarden gelden. Vergelijk daarom de totale kosten en voorwaarden van een hypotheek met en zonder NHG.
Wat als je geen NHG hebt?
Als u geen NHG heeft, valt uw hypotheek niet onder de Nationale Hypotheek Garantie. U kunt daardoor geen beroep doen op de mogelijke bescherming die NHG in bepaalde situaties biedt, bijvoorbeeld bij een gedwongen verkoop met een restschuld. Die schuld blijft dan in principe uw verantwoordelijkheid. Uw hypotheekverstrekker beoordeelt uw aanvraag op basis van uw inkomen, verplichtingen, de woningwaarde en de eigen acceptatievoorwaarden. Controleer daarom niet alleen hoeveel u kunt lenen, maar ook of de maandlasten betaalbaar blijven als uw situatie verandert.
Wat zijn de nadelen van NHG?
Een belangrijk nadeel van NHG is dat u een eenmalige borgtochtprovisie betaalt. Daarnaast gelden er voorwaarden, zoals een maximale woningwaarde en regels voor de financiering, waardoor niet iedere woning of hypotheek in aanmerking komt. Ook kan NHG minder aantrekkelijk zijn als u zonder garantie een gunstiger rente of passende hypotheekvoorwaarden vindt. Vergelijk daarom de totale kosten en voorwaarden van beide opties; NHG kan bij financiële problemen juist extra bescherming bieden.
Hoe kan ik mijn maximale hypotheek handmatig berekenen?
U kunt uw maximale hypotheek handmatig inschatten door eerst uw toetsinkomen te bepalen: meestal uw bruto jaarinkomen, eventueel aangevuld met dat van uw partner en andere meetellende inkomsten. Trek vervolgens verplichtingen zoals een studieschuld, persoonlijke lening, alimentatie en kredietlimieten mee in de berekening. De geldverstrekker gebruikt uw inkomen en de actuele leennormen om te bepalen welk deel beschikbaar is voor hypotheeklasten; daarnaast begrenst de woningwaarde hoeveel u kunt lenen. Omdat toetsrentes, inkomensregels en acceptatievoorwaarden veranderen en per geldverstrekker kunnen verschillen, is een handmatige uitkomst slechts een indicatie. Laat uw maximale hypotheek daarom controleren met een actuele rekentool of door een hypotheekadviseur.
Kan je een huis kopen zonder NHG?
Ja, u kunt een huis kopen zonder NHG. NHG is niet verplicht, maar een garantie die u alleen kunt aanvragen als u aan de actuele voorwaarden voldoet. Zonder NHG beoordeelt de geldverstrekker uw hypotheekaanvraag op basis van uw inkomen, financiële verplichtingen, de woningwaarde en diens eigen acceptatiecriteria. Houd er rekening mee dat u zonder NHG geen beroep kunt doen op de bescherming die de regeling onder bepaalde voorwaarden biedt. Vergelijk daarom niet alleen de rente, maar ook de maandlasten, voorwaarden en risico’s.
Hoeveel moet je verdienen om 300.000 te kunnen lenen?
Om €300.000 te kunnen lenen, is vaak een bruto jaarinkomen van ongeveer €60.000 tot €70.000 nodig, alleen of samen met een partner. Dit is slechts een indicatie: de maximale hypotheek hangt onder meer af van de actuele rente, rentevaste periode, eventuele schulden en andere financiële verplichtingen. Ook de woningwaarde en de voorwaarden van de geldverstrekker spelen mee. Zonder NHG kan de rente anders uitvallen, maar NHG bepaalt op zichzelf niet hoeveel u op basis van uw inkomen kunt lenen. Een persoonlijke berekening geeft daarom de beste inschatting.
Kan ik mijn hypotheek verhogen zonder NHG?
Ja, in veel gevallen kunt u uw hypotheek verhogen zonder NHG, bijvoorbeeld voor een verbouwing of verduurzaming. Of dat mogelijk is, hangt af van uw inkomen, de actuele woningwaarde, uw resterende hypotheek en de voorwaarden van uw geldverstrekker. De geldverstrekker beoordeelt opnieuw of de hogere lening verantwoord is en kan een taxatie of andere documenten vragen. Omdat de verhoging buiten NHG valt, geldt daarvoor geen NHG-garantie; ook kunnen de rente en voorwaarden afwijken van uw bestaande hypotheek. Laat daarom vooraf berekenen wat de verhoging betekent voor uw maandlasten en totale kosten.
Wat voor hypotheek kan ik krijgen met mijn salaris?
Welke hypotheek u kunt krijgen, hangt niet alleen af van uw salaris. Geldverstrekkers kijken onder meer naar uw bruto jaarinkomen, eventuele inkomsten van uw partner, studieschulden en andere financiële verplichtingen, de hypotheekrente en de waarde van de woning. Met een online rekentool kunt u op basis van deze gegevens een eerste indicatie berekenen voor een hypotheek zonder NHG. Het uiteindelijke bedrag wordt bepaald na beoordeling van uw volledige situatie door de geldverstrekker.
Hoeveel kan ik lenen zonder NHG?
Hoeveel u zonder NHG kunt lenen, hangt vooral af van uw inkomen, eventuele schulden en de waarde van de woning. Ook uw rente, rentevaste periode en de voorwaarden van de geldverstrekker spelen mee. Er is dus geen vast maximumbedrag dat voor iedereen geldt. Met een online rekentool krijgt u een eerste indicatie; voor een nauwkeurige berekening zijn uw persoonlijke gegevens en de actuele leennormen nodig.
Is een hypotheek zonder NHG duurder?
Een hypotheek zonder NHG kan duurder uitvallen, maar dat is niet altijd zo. Geldverstrekkers rekenen soms een hogere rente omdat de lening niet onder de NHG-garantie valt. De rente hangt ook af van factoren zoals de verhouding tussen uw hypotheek en de woningwaarde, de rentevaste periode en de voorwaarden van de aanbieder. Vergelijk daarom de totale kosten en maandlasten, niet alleen het rentepercentage. Houd er ook rekening mee dat u zonder NHG geen borgtochtprovisie betaalt, maar mogelijk wel minder bescherming heeft als u door omstandigheden uw woning moet verkopen met een restschuld.
Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
Voor een hypotheek van €300.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €65.000 tot €75.000 nodig, maar dit is slechts een globale indicatie. Het exacte bedrag hangt onder meer af van de hypotheekrente, rentevaste periode, eventuele schulden, de woning en uw persoonlijke situatie. Ook kan de leencapaciteit verschillen bij een hypotheek zonder NHG. Laat daarom een persoonlijke berekening maken; een online rekentool geeft alleen een eerste schatting.
Hoe wordt NHG grens bepaald?
De NHG-grens wordt jaarlijks vastgesteld en is gebaseerd op de ontwikkeling van de gemiddelde woningprijzen in Nederland. De grens bepaalt tot welk bedrag u een hypotheek met Nationale Hypotheek Garantie kunt afsluiten. Voor woningen waarvoor u energiebesparende voorzieningen financiert, kan een hogere grens gelden. De actuele bedragen en voorwaarden kunnen per jaar veranderen; controleer daarom de informatie van NHG voor het jaar waarin u de hypotheek wilt afsluiten.
Wat zijn de nadelen van een hypotheek zonder NHG?
Een belangrijk nadeel van een hypotheek zonder NHG is dat u geen beroep kunt doen op de bescherming van de Nationale Hypotheek Garantie als u door omstandigheden, zoals werkloosheid of een scheiding, uw woning met verlies moet verkopen. Een eventuele restschuld blijft dan in principe voor uw rekening. Ook kan de hypotheekrente hoger zijn dan bij een vergelijkbare hypotheek met NHG, afhankelijk van de geldverstrekker en de verhouding tussen uw hypotheek en de woningwaarde. Vergelijk daarom niet alleen de rente, maar ook de voorwaarden en de totale kosten.
Is NHG verstandig?
NHG kan verstandig zijn als u binnen de actuele voorwaarden valt en waarde hecht aan extra bescherming bij bepaalde financiële problemen, zoals gedwongen verkoop. Een hypotheek met NHG heeft bovendien vaak een lagere rente, maar er zijn ook kosten aan verbonden en de garantie geldt niet in iedere situatie. Vergelijk daarom de rente, voorwaarden en totale kosten van hypotheken met en zonder NHG, en kijk welke optie past bij uw financiële situatie en risicobereidheid.


Geef een reactie